ののもくを知る
 売却査定
 メール
三河で住宅ローンに不安を感じる方へ?地域密着の不動産会社で安心相談する方法


三河エリアで住まい探しを始めたものの、住宅ローンに不安を抱えて一歩を踏み出せずにいる方は少なくありません。
返済が本当に続けられるのか、審査に通るのか、将来の収入や家族構成の変化に対応できるのかなど、考えれば考えるほど心配ごとは増えてしまいます。
しかし、こうした不安の多くは、住宅ローンの仕組みや金利の特徴を正しく知り、自分の家計に合った返済計画を整理することで、事前に軽減することが可能です。
そこで本記事では、三河でよくある住宅ローンの悩みを整理しながら、不動産会社などの専門家へ相談するタイミングと、その活用方法をわかりやすく解説していきます。
不安を一人で抱え込まず、納得してマイホーム計画を進めるためのヒントとして、ぜひ最後まで読み進めてみてください。
三河で住宅ローンに不安を抱く主な理由とは
三河エリアで住宅購入を検討する方からは、毎月の返済額が家計に無理なく収まるのかという不安の声が多く聞かれます。
特に返済期間が最長で約35年と長期に及ぶ住宅ローンでは、完済まで安心して支払えるかどうかをイメージしにくいことが、不安を強める一因です。
また、金融機関の審査に通るかどうか、もし病気や転職などで収入が減った場合に返済を続けられるのかといった点も、相談が多い内容です。
このように、現在だけでなく将来の暮らしまで見通す必要があることが、住宅ローンを難しく感じさせてしまいやすい背景といえます。
そもそも住宅ローンには、民間のローンや公的なローンなど複数の種類があり、それぞれ金利タイプや借入条件が異なります。
代表的な金利の仕組みとして、完済まで金利が変わらない固定金利型と、一定期間ごとに見直される変動金利型などがあり、どちらを選ぶかで総返済額が大きく変わる可能性があります。
ところが、こうした仕組みや、返済方法、諸費用の違いを十分に理解しないまま借入先を選んでしまうと、後から返済額の増加に驚き、不安を強く感じることになりかねません。
そのため、自分に合った金利タイプや返済期間を事前に整理しておくことが重要です。
近年は、インターネット上で住宅ローンの体験談や比較情報が数多く見られる一方で、情報の正確性や自分の状況への当てはまり方には注意が必要です。
家計の状況や勤務先、家族構成が異なれば、適切な借入額や返済計画も大きく変わるため、他人の事例だけを基準に判断すると、無理のある返済計画につながるおそれがあります。
そこで、金融庁のパンフレットや相談窓口、国土交通省や各公的機関が案内している住まいやローンに関する相談窓口など、信頼できる公的情報を確認することが大切です。
公的な情報を踏まえつつ、必要に応じて専門家へ直接相談することで、不安を一つずつ整理しやすくなります。
| 不安の内容 | 背景となる原因 | 基本的な対処の方向性 |
|---|---|---|
| 毎月返済への不安 | 返済期間の長期化 | 無理のない返済計画確認 |
| 審査への不安 | 年収や勤務形態の影響 | 事前の条件や必要書類確認 |
| 将来収入への不安 | 病気や転職などの可能性 | 余裕を持った借入額設定 |
| 情報の信頼性不安 | 体験談中心の独自判断 | 公的情報と専門家活用 |
専門家に相談すべき住宅ローン不安のチェックポイント
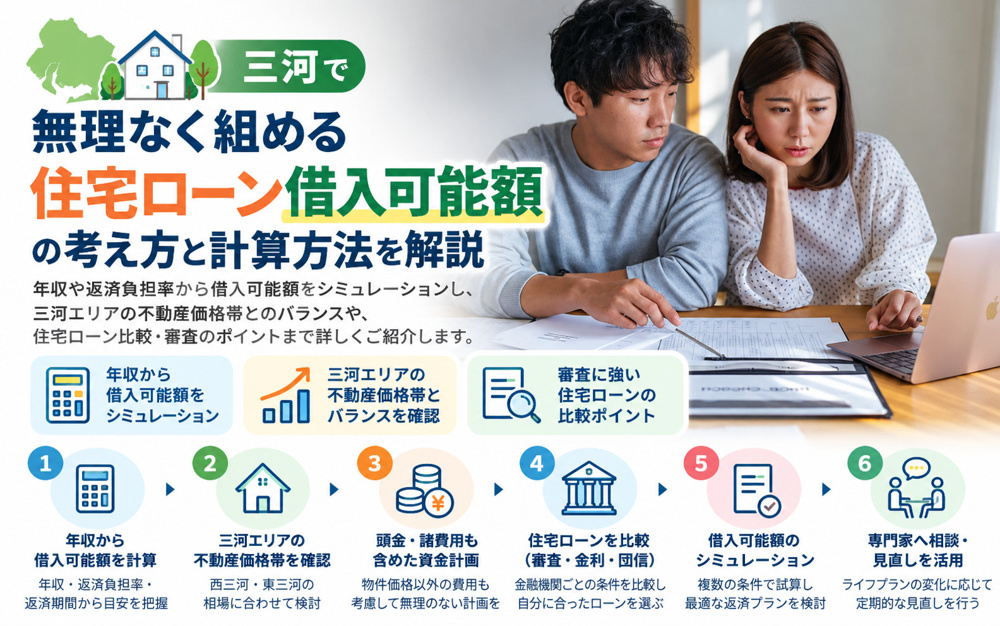
まず確認したいのは、家計に対して無理のない借入額かどうかという点です。
一般に住宅ローンの審査では返済比率が30~35%以内かどうかが目安とされますが、実際に安心して返済を続けるには20~25%程度に抑えることが推奨されています。
また、年収だけでなく毎月の固定費や教育費、自動車関連費用など将来増えやすい支出も含めて試算することが大切です。
こうした点を整理した上で、専門家に家計全体を見てもらい、無理のない返済額を一緒に検討すると安心しやすくなります。
次に、金利やライフイベントによる変化にどこまで備えられているかを確認することが重要です。
国土交通省は、変動金利型住宅ローンの利用者が多い中で、金利上昇リスクを十分理解した上で返済計画を立てる必要性を示しています。
たとえば、今後の金利上昇や、病気・けが・失業などによる一時的な収入減少に備え、生活費数か月分から半年分程度の予備資金を持てているかどうかは、大きな判断材料になります。
こうした備えが不十分な場合や、今後の教育費や介護費用など重い出費が見込まれる場合は、一度返済額や返済期間の見直しについて専門家に相談することが望ましいです。
すでに借入中または返済中の方であっても、不安を感じた段階で早めに金融機関や相談窓口に連絡することが大切です。
返済額が家計を圧迫し始めた場合や、ボーナスの減少などで今後の返済が難しくなりそうな場合は、繰上返済の有無や返済方法の変更などについて、まず金融機関へ相談することが勧められています。
加えて、公的な相談窓口としては、金融庁や国土交通省が案内する各種相談窓口、消費生活センターなどがあり、住宅ローン返済に不安を抱えた際の相談先として活用できます。
自分だけで抱え込まず、複数の窓口を上手に使いながら早めに対策を取ることが、家計を守るうえで重要なポイントです。
| 確認項目 | 目安・ポイント | 専門家に相談すべき状況 |
|---|---|---|
| 返済比率 | 20~25%程度を目安 | 30%超で家計が圧迫気味 |
| 将来の出費 | 教育費や介護費を試算 | 試算が不十分で不安が強い |
| 備えの資金 | 生活費数か月分の預貯金 | 予備資金がほとんどない |
| 返済状況 | 遅延なく安定した返済 | 遅れや滞納の兆しがある |
三河エリアの不動産会社へ住宅ローン相談するメリット
地域に根差した不動産会社は、日々の取引を通じて周辺の売買価格帯や住宅の傾向を把握しており、実情に近い資金計画を立てやすいことが特長です。
また、生活費の目安や固定資産税、将来の修繕費といった住み始めてからの支出も踏まえながら、無理のない借入額を一緒に検討しやすくなります。
このように、机上の計算だけでは見えにくい「地域で暮らすための総費用」を見通しながら、住宅ローン計画を調整できる点が大きな安心につながります。
不動産会社に相談すると、多くの場合は物件探しと住宅ローン相談を同時に進めることができます。
そのため、気になる物件の価格だけでなく、諸費用や将来の返済額まで含めた総予算を早い段階で整理しやすくなります。
結果として、予算オーバーの物件を検討し続けてしまうリスクを抑えつつ、「いくらまでなら返済しても家計が安定するか」という視点で物件選びがしやすくなります。
住宅ローンを利用するには、収入証明書や本人確認書類などさまざまな書類が必要であり、申込から融資実行までの流れも複雑になりがちです。
対面で相談できる不動産会社であれば、必要書類の準備方法や提出のタイミング、金融機関とのやり取りの進め方などを、契約スケジュールに合わせて丁寧に説明してもらえます。
疑問点をその場で質問しながら一つずつ確認できるため、記入漏れや手続きの遅れを防ぎやすく、初めて住宅ローンを利用する方でも落ち着いて手続きを進めやすくなります。
| 相談内容 | 不動産会社へ相談する利点 | 期待できる効果 |
|---|---|---|
| 地域の価格相場 | 実情に近い資金計画 | 無理のない借入額設定 |
| 物件選びと予算 | 総予算と返済の同時整理 | 身の丈に合う物件選定 |
| 手続きや必要書類 | 対面での丁寧な説明 | 手続きミスの防止 |
三河で住宅ローン相談できる窓口と上手な活用法
三河エリアで住宅ローンについて不動産会社へ相談する前に、家計や希望条件を整理しておくことが大切です。
特に年収や勤続年数、現在のローン状況、毎月の貯蓄額など、基本的な家計情報は客観的に把握しておく必要があります。
あわせて、自己資金の金額や、今後用意できそうな貯蓄額、無理なく支払いたい毎月の返済希望額を書き出しておくと、相談がスムーズに進みます。
さらに、家族構成や将来の教育費の見込みなども整理しておくことで、長期的な返済計画の検討がしやすくなります。
住宅ローンに不安がある場合は、不動産会社への相談と併せて、公的機関や金融機関が行う相談窓口も積極的に活用すると安心です。
金融庁の情報提供や金融サービス利用者相談窓口では、返済条件の見直しや多重債務に関する一般的な情報を確認できます。
また、国が設立した法テラスや各地の消費生活センターでは、借入に関するトラブルや契約内容への不安について、無料で案内や助言を受けることができます。
これらの公的情報を参考にしながら、金利タイプや返済方法の特徴を理解しておくと、自分に合った返済計画を検討しやすくなります。
さらに、住宅や暮らしに関する公的相談窓口も上手に組み合わせることが重要です。
国土交通大臣指定の住まいの相談窓口である住まいるダイヤルでは、住宅の取得や不具合、契約トラブルなど、住まい全般について専門的な相談ができます。
また、厚生労働省が案内する住まい・生活の困りごと相談窓口などでは、生活全体の不安も含めた支援策の情報提供が行われています。
このように、複数の情報源から得た内容を比較しつつ、最終的な住宅ローンの判断については、信頼できる専門家に直接相談して検討すると、より納得感のある選択につながります。
| 事前に整理する情報 | 活用したい公的窓口 | 相談時のポイント |
|---|---|---|
| 年収・家計の状況 | 金融庁関連相談窓口 | 無理のない返済額の確認 |
| 自己資金・貯蓄額 | 消費生活センター | 契約条件や手数料の理解 |
| 家族構成・将来の出費 | 住まいるダイヤル等 | 長期の生活設計との整合 |

まとめ
三河で住宅ローンに不安を感じるのは、決して特別なことではありません。
大切なのは、インターネットの情報だけで悩み続けず、早い段階で専門家に相談することです。
年収や支出、将来のライフプランを丁寧に整理すれば、無理のない借入額や返済計画が見えてきます。
当社では、三河エリアの価格相場や生活コストも踏まえ、住宅ローンの基本から必要書類、スケジュールまでわかりやすくご説明します。
「うちの家計で大丈夫かな」と少しでも感じたら、まずはお気軽にお問い合わせください。