ののもくを知る
 売却査定
 メール
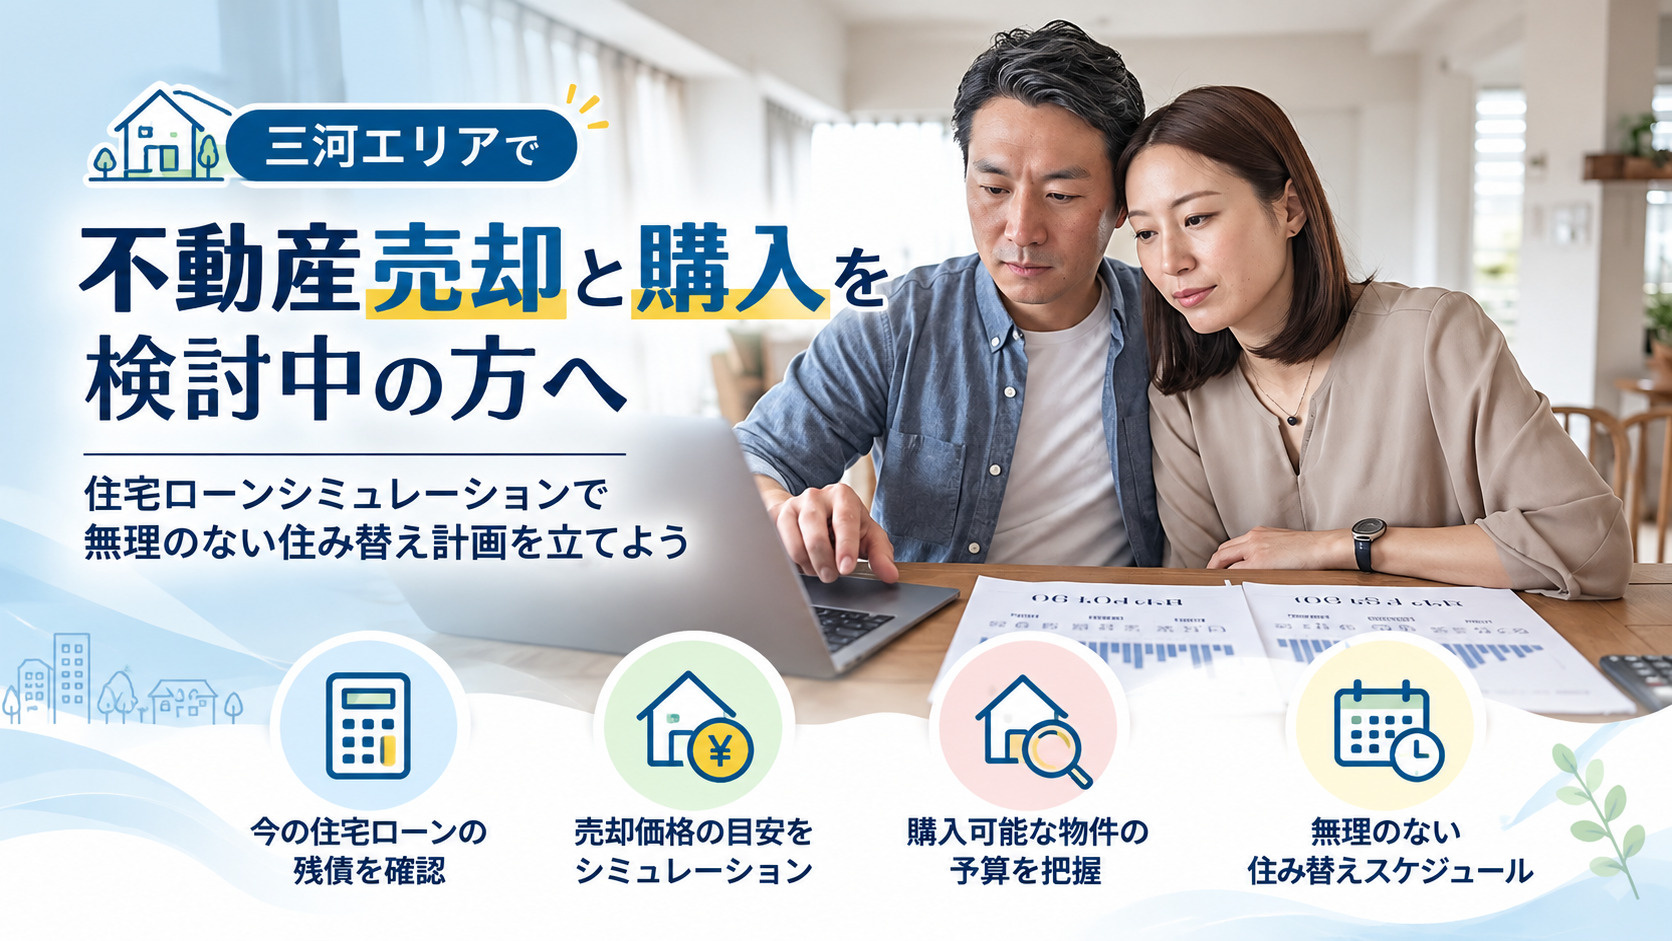
三河で不動産売却と購入を検討中の方へ?住宅ローンシミュレーションで無理のない住み替え計画を立てよう

三河エリアで住み替えや借り換えを考え始めたものの、売却と購入、さらに住宅ローンのことまで一度に整理するのは大変だと感じていませんか。
特に、今の自宅をどう売却し、次の住まいをどのタイミングで購入するか、そしてどれくらいのローンなら無理なく返済できるのかは、多くの方がつまずきやすいポイントです。
しかし、基本的な流れと資金計画の考え方を押さえ、簡単な住宅ローンシミュレーションを活用すれば、不安をかなり減らすことができます。
この記事では、三河の不動産売却と購入の全体像から、諸費用や返済計画のチェックポイント、さらに借り換えを含めた検討のコツまで、順を追ってわかりやすく解説します。
まずは現在の状況を丁寧に整理しながら、一緒に無理のない住み替えプランを考えていきましょう。
三河での住み替えと住宅ローンの基本整理
三河エリアで住み替えを検討するときは、現在のお住まいの売却と新居の購入、それぞれの流れを整理しておくことが大切です。
一般的には、査定や売り出し価格の検討、媒介契約、販売活動、売買契約、引き渡しという順序で進みます。
一方で購入は、資金計画の確認、物件探し、購入申込み、売買契約、住宅ローン審査、決済・引き渡しという流れが多いです。
売却と購入の時期をどう組み合わせるかによって、仮住まいの有無や資金のつなぎ方が変わるため、早めに全体のスケジュール感を持っておくことが重要です。
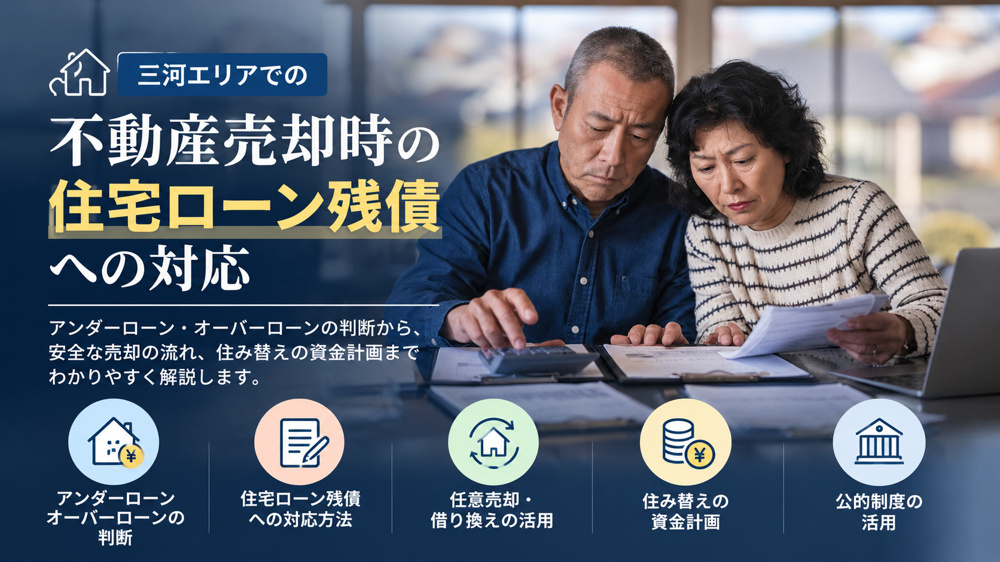
住み替え時には、今借りている住宅ローンの残債を正確に把握することが出発点になります。
残債額と売却想定価格を比較すると、売却代金で完済できるか、自己資金や新たなローンで補う必要があるかが見えてきます。
あわせて、現在の住まいに設定されている抵当権などの担保状況や、所有者の名義が単独か共有かも確認しておく必要があります。
これらの情報は、売買契約や新規ローン審査の際に必ず必要となるため、登記事項証明書などを用いて早めに整理しておくと住み替えが進めやすくなります。
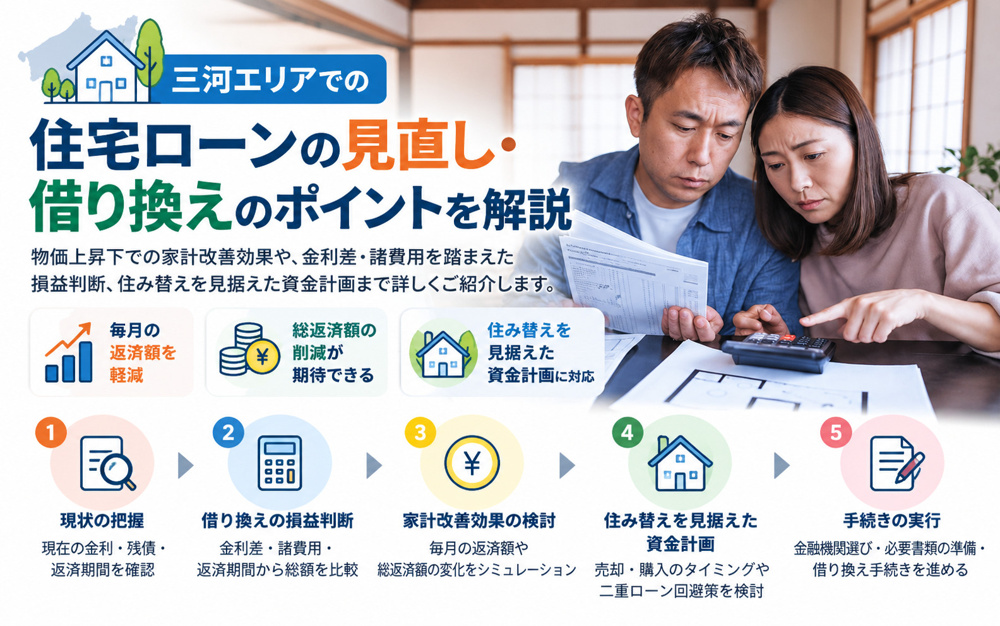
売却と購入に加えて、住宅ローンの借り換えも同時に検討する場合は、全体像を一枚の図のように整理することが有効です。
例えば、現行ローンの金利や残期間、新規ローンの金利タイプ、返済期間などを比較し、毎月返済額と総返済額がどう変わるかを確認します。
そのうえで、売却代金の入金時期と新居購入の決済時期、借り換えや住み替えローンを実行するタイミングをずらし過ぎないよう調整することが大切です。
こうした流れを整理したうえで、住宅金融支援機構の住宅ローンシミュレーションなどを活用しながら、無理のない返済計画を検討していくことが望ましいです。
| 項目 | 主な確認内容 | タイミング |
|---|---|---|
| 売却の整理 | 残債額と売却価格の関係 | 住み替え検討初期 |
| 購入の整理 | 自己資金と新規ローン額 | 物件探し開始前 |
| ローン見直し | 金利タイプと返済期間 | 売却購入計画の確定時 |
三河エリアの資金計画と諸費用のチェックポイント
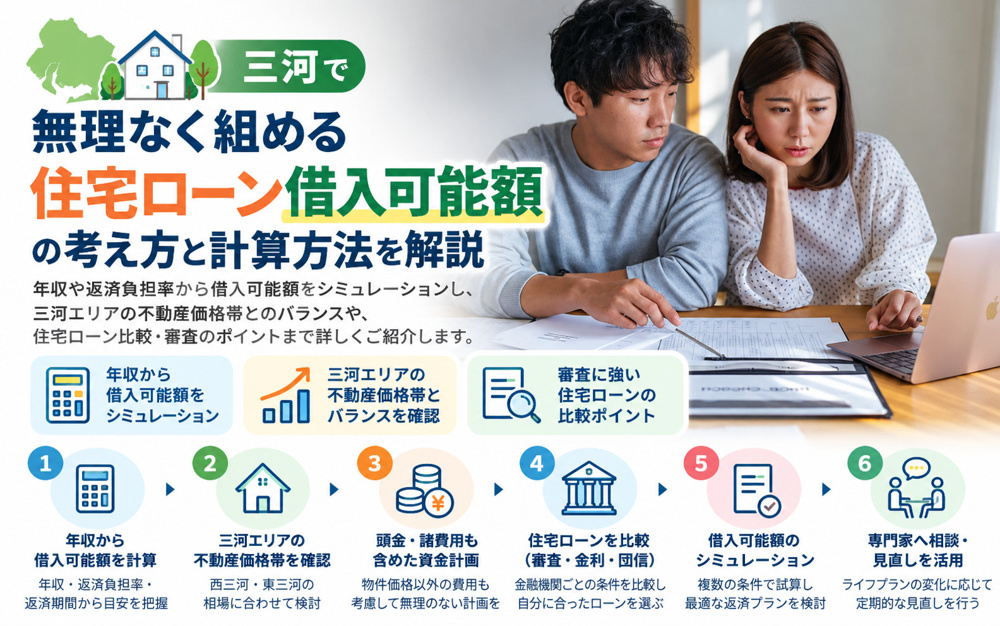
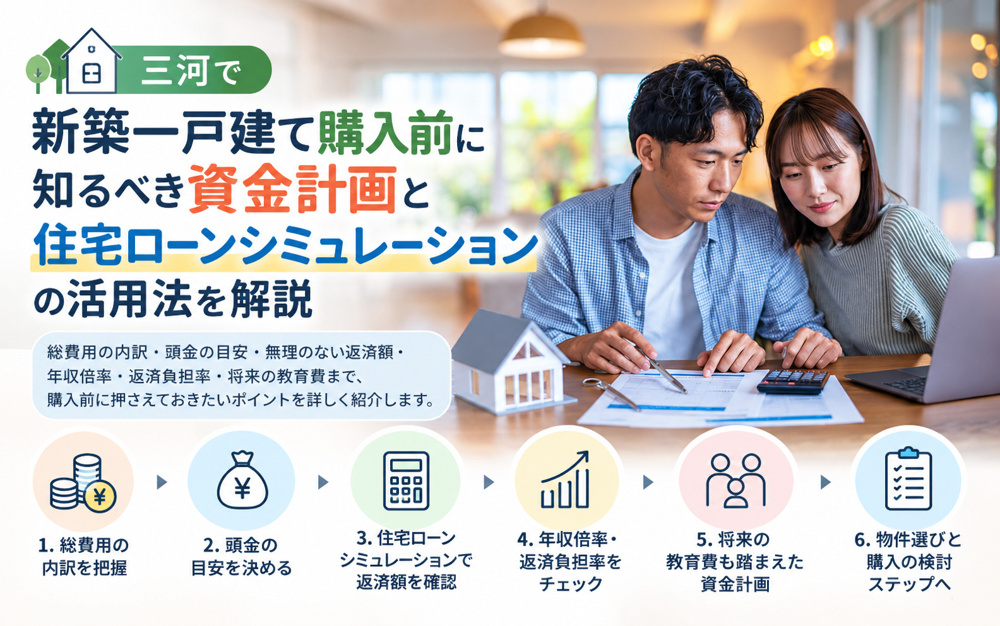
住み替えや新たな購入を検討する際は、まず売却代金・自己資金・住宅ローン借入額の3つの関係を整理することが大切です。
一般的に、購入に必要な諸費用は物件価格の約5〜10%程度とされており、この分を自己資金でどこまで賄えるかが重要な検討材料になります。
さらに、売却代金で現在の住宅ローン残債を完済したうえで、次の住まいの頭金にどれだけ回せるかを早めに試算しておくと、無理のない借入額の目安が見えやすくなります。
こうした資金計画を事前に行うことで、住み替え全体のスケジュールも立てやすくなります。
次に、売却と購入に伴う税金や諸費用の種類と、おおよその水準を把握しておくことが欠かせません。
購入時には、売買契約書に貼付する印紙税、不動産登記にかかる登録免許税、不動産取得税、固定資産税・都市計画税の精算金など、複数の税金や手数料が必要になります。
また、住宅ローンを利用する場合には、事務手数料や保証料、火災保険料なども諸費用として発生し、合計すると購入価格の約3〜10%程度になることが一般的です。
これらをあらかじめ見込んでおくと、手元資金が不足して慌てる事態を避けやすくなります。
さらに、無理のない返済計画を立てるうえでは、返済負担率の目安を知っておくことが重要です。
住宅金融支援機構の基準では、年収400万円未満で総返済負担率30%以下、年収400万円以上で35%以下といった水準が用いられており、多くの金融機関が審査の参考としています。
ただし、教育費や老後資金への積立など家計全体を考えると、毎月の住宅ローン返済は手取り月収の約25%前後に抑えるなど、やや余裕を持った設定にするご家庭も少なくありません。
このように、返済負担率と将来の支出予定を一緒に確認しながら予算を決めることで、長期的にも安心できる住み替え計画につながります。
| 項目 | 主な内容 | 確認ポイント |
|---|---|---|
| 資金計画 | 売却代金と自己資金の内訳 | 頭金と借入額のバランス |
| 諸費用 | 税金と各種手数料の総額 | 物件価格比5〜10%想定 |
| 返済計画 | 返済負担率と毎月返済額 | 家計全体で25%前後目安 |
住宅ローンシミュレーションの使い方と見るべき数値
三河で住み替えや購入を検討する際は、まず住宅ローンシミュレーションの目的を整理しておくことが大切です。
一般的には、毎月返済額の目安を知るシミュレーション、借入可能額を把握するシミュレーション、総返済額や完済時期を確認するシミュレーションなどがあります。
住宅金融支援機構などの公的機関が提供するシミュレーションは、金利や返済方式の前提が分かりやすく表示されるため、初めての方でも利用しやすいです。
三河での住み替えでは、現在のローン残高と新たな借入額の両方を入力して比較できるかどうかも、選ぶ際の注目点になります。
次に、金利タイプを変えて複数の条件で試算し、返済額の違いを把握することが重要です。
固定金利型と変動金利型、固定期間選択型では、同じ借入額でも毎月返済額や総返済額が大きく変わるため、条件をそろえて試算し、差額を確認します。
また、返済期間を例えば30年と35年で比較すると、毎月返済額は抑えられても総返済額が増える傾向にあるため、期間ごとのバランスを見極める必要があります。
さらに、ボーナス返済の有無を切り替えて試算し、家計の季節的な収入変動に無理がないかを確認しながら条件を絞り込むと安心です。
シミュレーション結果を見る際は、毎月返済額だけでなく、総返済額や完済年齢も合わせて確認することが欠かせません。
特に、完済予定の年齢が退職時期を大きく超えていないか、老後資金の確保に支障が出ないかという視点が重要です。
また、金利が上昇した場合の返済額増加分を試算できる機能があれば、変動金利型を選ぶ際のリスク確認にも役立ちます。
三河での住み替えでは、現在の住居費とシミュレーション結果を比較し、家計全体としてどの程度の負担増減になるかを具体的な数字で把握しておくと、判断しやすくなります。
| 確認項目 | チェック内容 | 注意したいポイント |
|---|---|---|
| 毎月返済額 | 家計収支との適合 | 返済負担率の過大 |
| 総返済額 | 金利タイプ別比較 | 返済期間延長の影響 |
| 完済年齢 | 退職時期との関係 | 老後資金確保への影響 |
三河での借り換え・住み替えを有利に進めるコツ
借り換えを検討する際は、まず現在の住宅ローン金利と、新たに利用できる金利水準の差を確認することが大切です。
あわせて、残りの返済期間と残高を整理し、借り換えにかかる諸費用を含めてどの程度総返済額が減るかを試算します。
一般的には、金利差が一定程度以上あり、残期間が長く、残高が多いほど借り換えの効果が出やすいとされています。
こうした前提を整理したうえで、三河での住み替え計画とどのように組み合わせるかを考えることが有利に進める第一歩です。
次に、住み替え時は「売却」と「新規ローン」のタイミング調整が重要になります。
現在の住まいの売却代金の入金時期と、新居の購入代金の支払い時期にずれがあると、一時的に資金が不足するおそれがあるためです。
売却契約と購入契約の引き渡し日をできるだけ近づけることや、つなぎ融資の必要性を早めに検討しておくことが、余計な負担を抑えるポイントになります。
また、現在の住宅ローンの一括返済手続きの流れや、抵当権抹消の時期も事前に把握しておくと、手続き全体を落ち着いて進めやすくなります。
さらに、三河エリアでの将来のライフプランを踏まえたローン選びと見直しの考え方も欠かせません。
今後の家族構成や勤務先の変化、教育費や老後資金の準備などを整理し、何年後までにどの程度の返済負担を許容できるかを具体的に検討します。
そのうえで、固定金利型と変動金利型のどちらを中心にするか、返済期間をどの程度に設定するかを住宅ローンシミュレーションで確認していくと、無理のない返済計画を立てやすくなります。
将来の繰上返済の可能性も含めて検討し、定期的に金利環境と家計状況を見直す姿勢が、三河での借り換え・住み替えを有利に進めるための土台になります。
| 確認したい項目 | 主なチェック内容 | 有利に進めるポイント |
|---|---|---|
| 借り換え条件 | 金利差・残期間・残高 | 総返済額の減少額試算 |
| 住み替え時期 | 売却と購入の引き渡し日 | 資金不足回避のタイミング調整 |
| 将来設計 | 家族構成と収入見通し | 無理のない返済計画と見直し |
まとめ
三河での住み替えや借り換えでは、「売却・購入・住宅ローン」をひとつの流れとして整理することが大切です。
自己資金や売却価格、ローン借入額のバランスを事前にシミュレーションしておくことで、無理のない返済計画が見えてきます。
また、金利タイプや返済期間、完済時の年齢を比較して検討することで、将来の家計不安も軽減できます。
当社では、お客様の状況を丁寧にお伺いし、三河での最適な売却・購入プランと住宅ローンシミュレーションをご提案します。
まずはお気軽にご相談ください。