ののもくを知る
 売却査定
 メール
三河で住宅ローンを検討中の方へ!不動産購入前に借入可能額の計算ポイントを解説

すでに気になる物件があり、あとは住宅ローンの比較や審査が気になっている方へ。
今の年収やボーナスで、実際にいくらまで借入可能額があるのか、そして無理なく返せる金額はいくらなのかは、とても大切なポイントです。
特に三河エリアでの物件価格帯を踏まえると、何となくの感覚ではなく、計算に基づいた具体的な数字を知っておく必要があります。
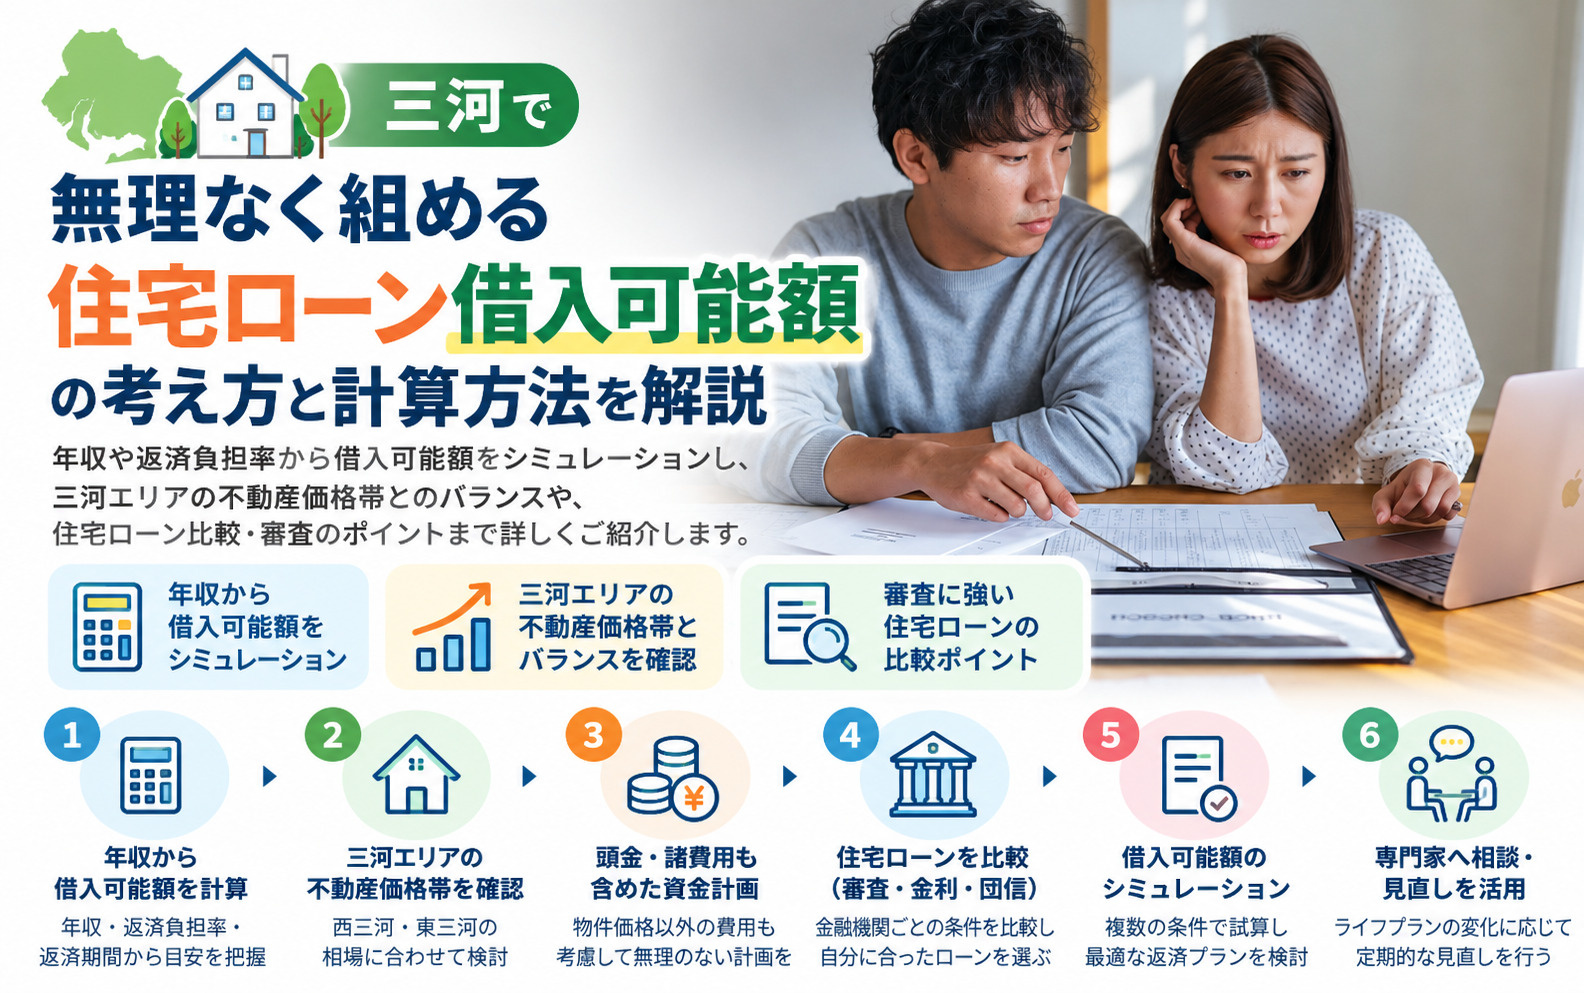
そこで本記事では、住宅ローンの借入可能額の考え方から、公的シミュレーションを使った計算手順、さらに審査に強いローンの比較ポイントまでを順番に解説します。
読み進めることで、自分に合った無理のない返済計画と、三河でのマイホーム購入のイメージが、よりはっきりと見えてくるはずです。
三河で無理なく組める住宅ローン借入可能額とは
住宅ローンの借入可能額は、一般的に「年収」と「返済負担率」をもとに試算されます。
多くの金融機関では、他のローンも含めた年間の返済額が年収に占める割合、いわゆる返済負担率がおおむね30~35%以内であれば、審査上は借入可能とみなされる傾向があります。
一方で、公的な情報や金融機関の解説では、家計に無理なく返済を続けるためには、返済負担率を20~25%程度に抑えることが安心とされています。
また、ボーナス返済を利用する場合は、賞与の変動や将来の支出も見越して慎重に設定することが大切です。
返済負担率は「年間返済額÷年収×100」という計算式で求められ、住宅ローンの審査や借入可能額の算出に広く用いられています。
ただし、ここでいう年間返済額には、住宅ローンだけでなく、自動車ローンや教育ローン、カードローンなど、返済が続く他の借入も含めて考えることが一般的です。
そのため、すでに複数の借入がある場合は、同じ年収でも住宅ローンとして借りられる金額が少なくなることがあります。
無理のない返済計画を立てるうえでは、現時点の借入状況を正確に把握し、将来増える可能性のある支出も含めて検討しておくことが重要です。
借入可能額には、「審査上、理論的に借りられる額」と「家計に無理なく返せる額」の2つの水準があると考えると分かりやすくなります。
金融機関の審査では、年収に一定の返済負担率を掛け、金利や返済期間の条件を用いて、最大の借入可能額を算出するのが一般的です。
しかし、実際の生活では、教育費や老後資金、修繕費などの支出も発生するため、多くの公的資料や調査では、実務的には年収の25%前後までに返済額を抑えることが推奨されています。
三河で物件を検討する際も、周辺の物件価格帯だけで判断せず、「いくらなら安心して返し続けられるか」という視点で借入額を調整することが大切です。
| 区分 | 返済負担率の目安 | 考え方のポイント |
|---|---|---|
| 審査上の上限 | おおむね30~35% | 理論上の借入可能額の基準 |
| 無理のない水準 | おおむね20~25% | 家計にゆとりを持たせる目安 |
| 見直しの検討ライン | 25%を超える場合 | 返済額や物件価格の再検討推奨 |
公的シミュレーションを使った借入可能額のかんたん計算手順
住宅金融支援機構や住宅金融普及協会などの公的な住宅ローンシミュレーションでは、年収や返済期間、金利、ボーナス返済の有無といった基本条件を入力して借入可能額を試算できます。
あわせて、他のローン返済額を入力できる形式もあり、総返済負担率の考え方に沿って年間返済額の上限を確認できる点が特徴です。
これらのシミュレーションは、実際の審査金利よりも簡易な前提で目安額を示す仕組みのため、あくまで概算として利用することが大切です。
入力内容を変えながら複数回試算し、自分の家計に合った返済条件を探していく意識が重要になります。
借入可能額の計算方法には、主に「年収ベース」と「毎月返済額ベース」の2通りがあります。
年収ベースでは、返済負担率の上限とされる割合を年収に掛け合わせ、年間返済額の上限から借入可能額を逆算する仕組みです。
一方、毎月返済額ベースでは、家計の収支から無理のない毎月返済額を決め、その金額と返済期間・金利をもとに借入可能額を算出します。
公的なシミュレーションでも、この2つの視点を切り替えて試算できるものが多く、借りられる額と返済に適した額の両方を確認しやすくなっています。
シミュレーション結果を見る際は、返済期間・金利・ボーナス返済の設定に特に注意する必要があります。
同じ借入可能額でも、返済期間を長くすれば毎月返済額は抑えられますが、総返済額は増える傾向があるため、公的機関が示す返済負担率の目安とあわせて慎重に検討することが重要です。
また、将来の金利上昇に備える意味でも、変動金利だけでなく固定金利の商品で試算して比較しておくと、返済額の変動リスクを把握しやすくなります。
ボーナス返済を多めに設定すると借入可能額が大きく見える場合がありますが、将来の収入変動も踏まえ、安定して支払える範囲にとどめることが安心につながります。
| 確認項目 | 入力時のポイント | 結果を見る視点 |
|---|---|---|
| 年収と他の借入 | 総返済負担率を意識 | 年間返済額の上限確認 |
| 返済期間と金利 | 老後時点の年齢確認 | 総返済額と月額の比較 |
| ボーナス返済設定 | 将来の収入変動を想定 | ボーナス依存度の把握 |
審査に強い住宅ローン比較のチェックポイント(三河エリア編)
住宅ローンの比較では、金利タイプと返済方式の違いが、借入可能額や総返済額に大きく関わります。
一般的に、変動金利は固定金利より初期の金利が低く、同じ返済負担率でも借入可能額が大きくなりやすい傾向があります。
一方で、固定金利は返済額が一定になりやすく、将来の金利上昇リスクを抑えたい場合に選ばれています。
こうした特徴を理解したうえで、三河で検討している物件価格と毎月返済額のバランスを見比べることが大切です。
次に、団体信用生命保険への加入条件や健康状態も、審査結果を左右しやすい重要なポイントです。
多くの金融機関では、団体信用生命保険に加入できる健康状態であることを、融資の前提としています。
また、勤務先の安定性や勤続年数、雇用形態も、継続して返済できるかどうかを判断する材料として広く用いられています。
他のローンやクレジットの返済状況も含め、事前に整理しておくことで、審査に臨みやすくなります。
さらに、事前審査と本審査で必要とされる書類の違いを把握しておくと、手続きをスムーズに進めやすくなります。
多くの場合、事前審査では本人確認書類と年収が分かる資料、簡単な物件情報など、基本的な書類が求められます。
本審査では、売買契約書や重要事項説明書、詳細な収入証明書類など、より多くの書類が必要になるのが一般的です。
あらかじめ必要書類の種類と入手先を確認し、余裕を持って準備しておくことが、三河での購入スケジュールを乱さないための大きな助けになります。
| 比較項目 | チェック内容 | 押さえたいポイント |
|---|---|---|
| 金利タイプ | 固定か変動か | 借入可能額と総返済額 |
| 返済方式 | 元利均等か元金均等か | 毎月返済額の増減 |
| 審査項目 | 年収や勤続年数など | 返済負担率と安定性 |
| 必要書類 | 事前審査と本審査の違い | 早めの収集と確認 |
三河で物件探し中の方が借入可能額を見直すタイミングと相談の活用法
まず、希望している物件価格と住宅ローンの試算結果に差があるときは、早めに借入可能額の見直しを行うことが大切です。
一般財団法人住宅金融普及協会の試算では、借入可能額は総返済負担率や融資率などの条件から決まり、金融機関ごとに上限も異なるとされています。
そのため、最初の試算だけで判断せず、物件選びが進む段階ごとに、公的シミュレーションなどで再確認することが望ましいです。
とくに、返済負担率が高めに出ている場合は、家計に無理がないか慎重に検討する必要があります。
次に、試算結果を踏まえて借入可能額を適正化するには、頭金額、返済期間、毎月の返済希望額の3点を整理することが重要です。
住宅金融普及協会や住宅金融支援機構のシミュレーションでは、頭金を増やすと借入額を抑えられ、総返済額も減らせることが示されています。
一方で、返済期間を延ばすと毎月の返済額は抑えられますが、総返済額は増えるため、老後資金や教育費とのバランスを踏まえて慎重に設定する必要があります。
また、全国銀行協会の返済シミュレーションなどを利用すると、金利やボーナス返済の有無による返済額の違いも具体的に確認できます。
そして、三河での住まい探しを進める際には、不動産の相談窓口を活用して、購入予算と住宅ローン計画を一緒に整理することが役立ちます。
公的機関が提供するシミュレーションでは、総返済負担率や返済期間を変えて複数のパターンを比較できるため、その結果をもとに、不動産会社へ具体的な予算や希望条件を伝えやすくなります。
また、一般的に年収に対する年間返済額の割合は、金融機関の基準内に収めることが求められるため、その範囲で無理なく返せる計画になっているかを専門家と一緒に確認することが重要です。
このように、数字に基づいた対話を重ねることで、希望のエリアや間取りと、現実的な返済計画とのすり合わせがしやすくなります。
| 見直しのきっかけ | 検討したい項目 | 相談時のポイント |
|---|---|---|
| 物件価格と試算額の差 | 予算上限と返済負担率 | 無理なく返せる水準確認 |
| 家計の将来不安 | 頭金額と返済期間 | 教育費や老後資金の両立 |
| 金利動向が気になる | 金利タイプと返済方法 | 複数パターンで試算相談 |
まとめ
住宅ローンの借入可能額は「年収から見た上限」だけでなく、「毎月無理なく返せる額」を基準に考えることが大切です。
公的シミュレーションを使えば、おおまかな目安は自分でもかんたんに確認できますが、金利タイプや返済期間、ボーナス返済の有無などで結果は大きく変わります。
また、健康状態や勤務先・勤続年数など、審査でチェックされるポイントを事前に把握しておくことで、スムーズに審査を進めやすくなります。
当社では、物件探しとあわせて借入可能額の試算や見直し、事前審査の準備まで丁寧にサポートしています。
「自分はいくらまで借りてよいのか」を一緒に整理したい方は、ぜひお気軽にお問い合わせください。