ののもくを知る
 売却査定
 メール
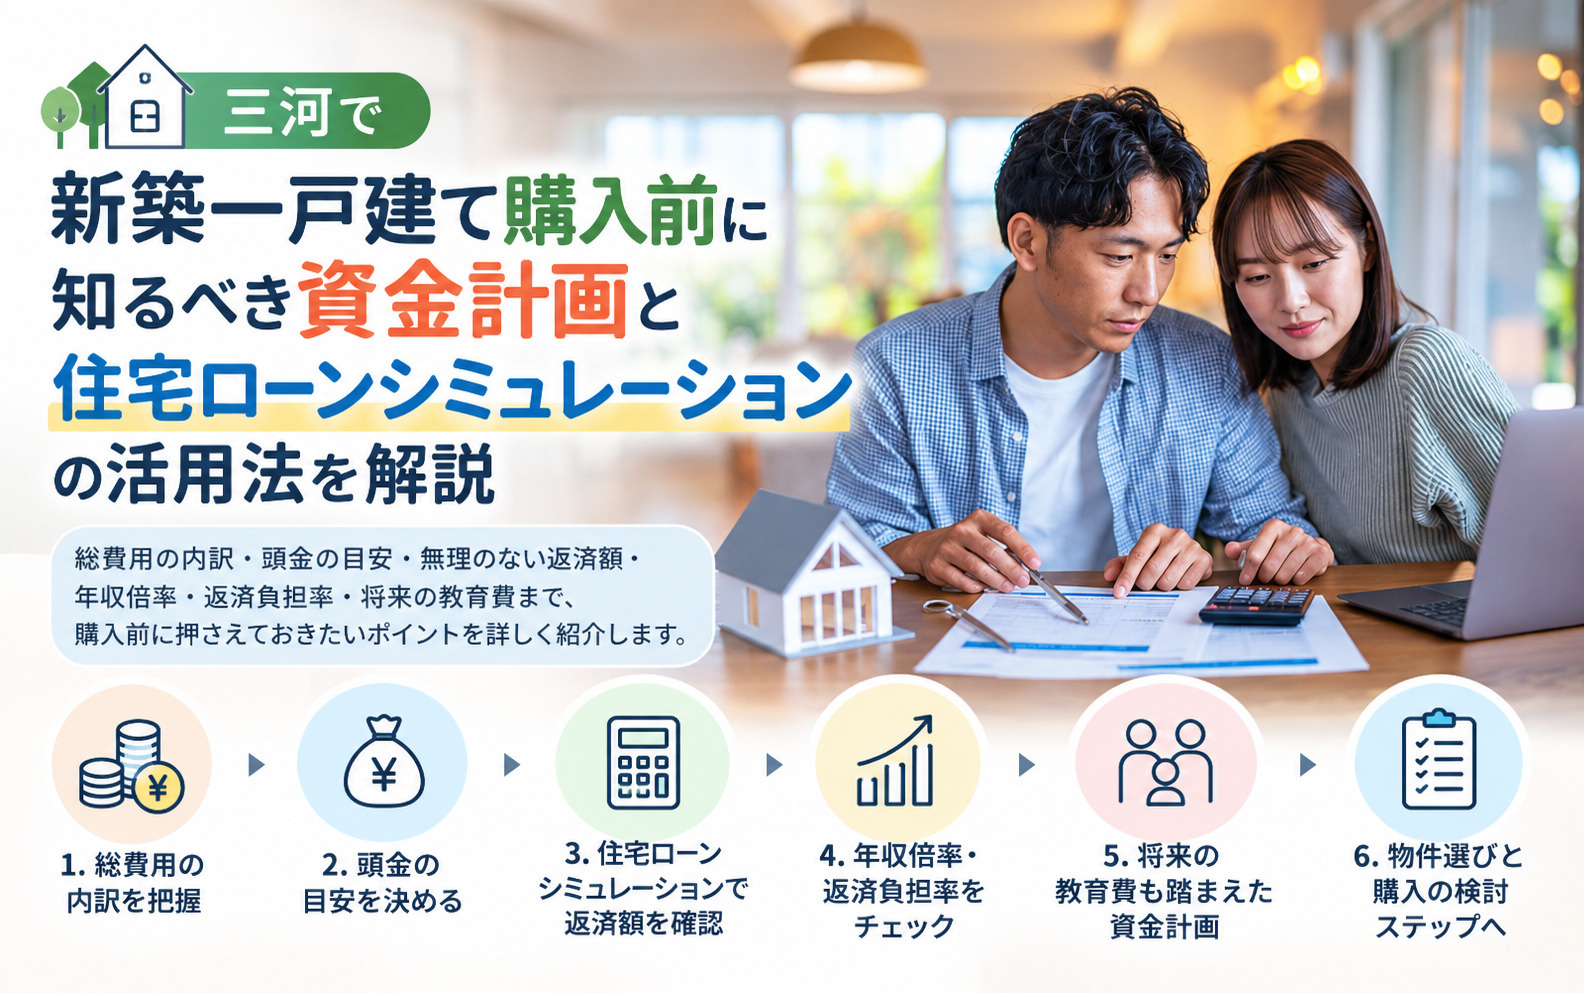
三河で新築一戸建て購入を検討中の方へ!住宅ローンシミュレーションで無理のない資金計画を立てよう

三河エリアで新築一戸建てを検討し始めたものの、自分たちの年収や家計でどれくらいの予算が適切なのか、住宅ローンをいくらまで組んで良いのか分からず、不安を感じていませんか。
なんとなくの相場感だけで進めてしまうと、あとから返済負担が重くなったり、理想の暮らしとのギャップが生まれたりするおそれがあります。
そこで本記事では、三河でマイホームを検討する方に向けて、資金計画の考え方や住宅ローンシミュレーションの活用法、検討の具体的なステップまでを順を追って分かりやすく解説します。
読み進めながら、ご家庭の状況に当てはめて考えることで、無理のない予算と返済計画のイメージが自然と整理できるはずです。
まずは、三河エリアで新築一戸建てを購入する際に押さえておきたい資金計画の基本から、一緒に確認していきましょう。
三河で新築一戸建てを買う前に知るべき資金計画の基本
三河エリアで新築一戸建てを取得する際の総費用は、土地代と建物代に加えて、登記費用や融資手数料などの諸費用、引越し費用や家具家電の購入費用まで含めて考えることが大切です。
住宅金融支援機構などが紹介している資金計画の考え方では、物件価格とは別に諸費用が数%程度必要になるとされています。
また、火災保険や地震保険の保険料、外構工事費用なども、契約段階で見落としがちな支出です。
これらを合計した「家づくりの総予算」を先に設定しておくことで、後から資金が足りなくなる事態を防ぎやすくなります。
次に、頭金の目安として、一般的には総費用の約2割程度を自己資金から用意する例が多いとされていますが、必ずしも2割が絶対条件ではありません。
全国銀行協会の住宅ローン解説では、頭金が多いほど借入額が減り、総返済額や毎月返済額を抑えやすいとされています。
一方で、生活予備資金まで頭金に回してしまうと、急な出費に対応できなくなるおそれがあります。
そのため、手元に残す生活費や緊急予備資金を確保したうえで、無理のない範囲で頭金と住宅ローンのバランスを決めることが重要です。
無理なく返せる毎月返済額を検討する際には、年収と家計の両方から考える必要があります。
住宅金融普及協会のシミュレーションでは、返済負担率を用いて年収に対する年間返済額の目安を確認でき、一般に返済負担率は年収の2割から3割程度に抑える考え方が紹介されています。
ただし、実際の家計では教育費や自動車関連費、老後資金の積立などもあるため、現在の家計簿を見直し、住宅ローン返済に充てられる金額を具体的に把握することが大切です。
そのうえで、公的機関の住宅ローンシミュレーションを活用し、希望する借入額に対して毎月返済額が家計に無理のない水準かどうかを確認しておくと安心です。
| 費用項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 土地・建物費用 | 売買価格や工事請負代金 | 総予算内の上限確認 |
| 諸費用 | 登記費用や融資手数料 | 物件価格の数%を想定 |
| その他費用 | 引越し費用や家具家電 | 見積りを取り余裕確保 |
住宅ローンシミュレーションの見方と三河での活かし方
住宅ローンシミュレーションは、借入額・金利・返済期間を入力すると毎月返済額や総返済額の目安を算出できる便利な仕組みです。
住宅金融支援機構や全国銀行協会、住宅金融普及協会などの公的性格のある機関が提供しているシミュレーションは、元金均等返済や元利均等返済などの一般的な返済方式に対応しています。
ただし、実際の審査結果や金利条件とは異なる場合があるため、「あくまで資金計画のたたき台」として利用することが大切です。
三河エリアで新築一戸建てを検討する際も、まずは現在の金利水準や返済方式を確認したうえで、複数条件で試算してみることが重要です。
次に、ボーナス併用返済や固定金利型・変動金利型など、条件を変えて試算することで返済額の違いを把握できます。
たとえば、全国銀行協会のシミュレーションでは、ボーナス返済割合を変えると毎月返済額とボーナス月の返済額の差がどの程度生じるかを確認できます。
また、住宅金融支援機構や住宅金融普及協会のシミュレーションでは、固定金利期間や金利の想定を変えて総返済額や完済時期への影響を試すことが可能です。
このように、金利タイプやボーナス返済の有無ごとに何パターンか比べることで、自分たちの家計に無理のない返済条件を検討しやすくなります。
さらに、三河エリアで新築一戸建てを検討する場合は、シミュレーション結果を具体的な生活費と照らし合わせて考えることが大切です。
同じ毎月返済額でも、今後の教育費や車の維持費、将来の修繕費などを見込むと、余裕を持った返済額の設定が必要になる場合があります。
住宅ローンシミュレーションで算出した毎月返済額を、現在の家計簿やこれから増えると予想される支出と比較し、「どの水準なら長期間続けられるか」を検討するとよいでしょう。
こうした作業を通じて、三河での暮らしを維持しながら安心して返済できる借入額や金利タイプが見えやすくなります。
| 確認したい項目 | シミュレーションで見るポイント | 三河での活かし方 |
|---|---|---|
| 毎月返済額 | 家計と比較した負担感 | 生活費と両立できる水準 |
| 総返済額 | 金利タイプ別の違い | 長期的な利息負担の把握 |
| ボーナス返済額 | 賞与減少時の影響度 | 安定した返済計画の検討 |
三河エリアでの新築一戸建て購入と住宅ローンの具体的な検討ステップ
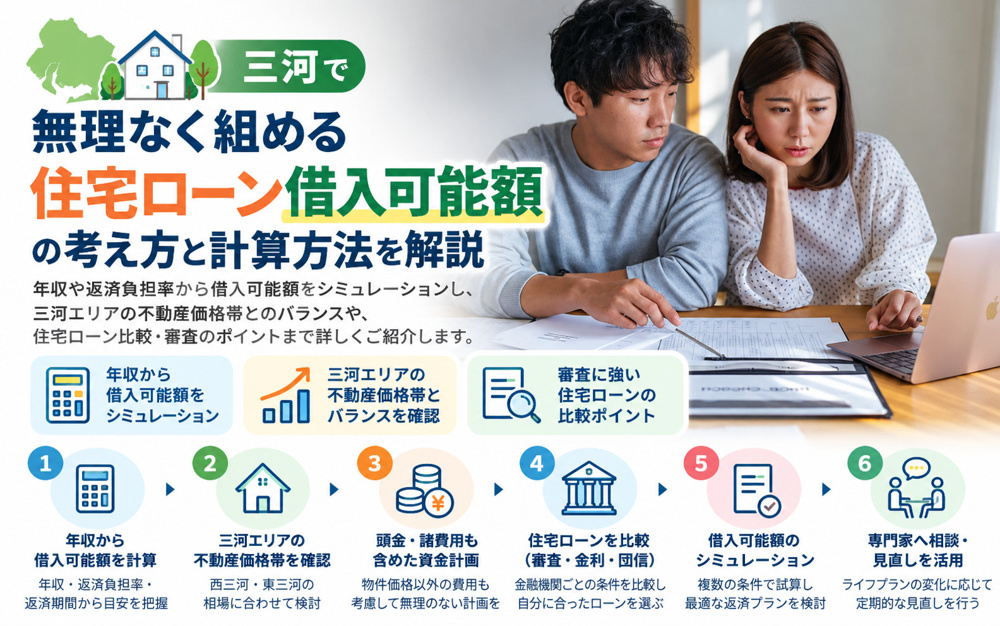
三河エリアで新築一戸建てを検討するときは、最初に無理のない物件予算の上限を把握することが大切です。
その際に参考になるのが、年収に対する借入総額の割合を示す「年収倍率」と、年収に対する年間返済額の割合を示す「返済負担率」です。
一般的には年収倍率はおおむね「5〜7倍」程度、返済負担率は年収の「20〜25%程度」に抑える目安が用いられています。
共働きかどうかや通勤・通学にかかる費用、自動車関連費用など、三河エリアでの暮らし方を踏まえて、家計にゆとりが残る水準で設定することが重要です。
次に、住宅ローン返済だけでなく、将来の大きな支出を見据えた長期的な資金計画を考えることが欠かせません。
子どもの教育費は、進路によって総額が大きく変わるため、学資保険や積立預金などで計画的に準備する必要があります。
加えて、自動車の買い替え費用や車検・保険料、さらには老後資金としての退職後の生活費や医療・介護の備えも考慮しなければなりません。
これらを年表のように整理し、どの時期にいくら程度の支出が発生しそうかを見える化すると、住宅ローン返済額とのバランスが把握しやすくなります。
さらに、住宅ローンの審査をスムーズに進めるためには、事前の準備が重要です。
具体的には、クレジットカードの利用状況や自動車ローン・教育ローンなどの返済状況を整理し、延滞がないか、不要な借入が残っていないかを確認することが求められます。
あわせて、毎月どの程度の貯蓄ができているか、頭金としていくら準備できるかを整理し、通帳や源泉徴収票などの書類も早めにそろえておくと安心です。
このように家計の現状を把握し、返済と貯蓄の両立が可能な状態を整えておくことで、三河エリアでの新築一戸建て購入に向けた具体的な行動が取りやすくなります。
| 検討項目 | 確認のポイント | 重視したい点 |
|---|---|---|
| 年収倍率・返済負担率 | 年収に対する借入・返済割合 | 返済額に家計のゆとり |
| 将来の大きな支出 | 教育費・車・老後資金 | 時期と金額の見える化 |
| 住宅ローン事前準備 | 他の借入と貯蓄状況 | 延滞防止と安定家計 |
三河で安心して新築一戸建てを買うための相談の進め方
まずは、住宅ローンシミュレーションの結果を整理し、どの点が不安なのかを書き出すことが大切です。
具体的には、「毎月の返済額は家計に無理がないか」「ボーナス返済に頼り過ぎていないか」といった観点で確認します。
さらに、「金利が上がった場合に返済額はどの程度増えるか」「繰上返済を行う余力があるか」など、将来の変化も意識してチェックします。
このように事前に疑問点を整理しておくことで、相談時に必要な説明を的確に受けやすくなります。
次に、三河エリアでの暮らし方や今後のライフプランを踏まえて、マイホーム計画を見直すことが重要です。
通勤時間や日常の買物環境、子育てや老後の生活イメージなどを家族で具体的に話し合い、優先順位を整理します。
そのうえで、「今後の転勤や実家との距離」「将来の住み替え可能性」なども考慮し、長く暮らしやすい新築一戸建ての条件を明確にします。
こうした生活面の整理ができていると、資金計画とのバランスも判断しやすくなります。
さらに、資金計画と住宅ローンの条件を照らし合わせながら、自分たちに合った購入時期を検討します。
たとえば、現在の貯蓄額や今後数年の貯蓄見込みを確認し、「頭金をどこまで増やしてから購入するか」を比較することが有効です。
あわせて、固定金利と変動金利の特徴や、返済期間の長短による毎月返済額と総返済額の違いを把握し、家計に合う組み合わせを検討します。
最後に、教育費や老後資金に支障が出ないかを確認しながら、無理のないタイミングでの新築一戸建て購入を判断することが大切です。
| 確認項目 | 主な内容 | 相談時のポイント |
|---|---|---|
| 返済計画の不安点 | 毎月返済額や金利変動の影響 | 増額時の家計負担を具体確認 |
| 生活環境と将来像 | 通勤・子育て・老後の暮らし方 | 優先順位を家族で共有 |
| 購入時期の妥当性 | 頭金水準と今後の貯蓄計画 | 教育費や老後資金との両立 |
まとめ
三河で新築一戸建てを安心して購入するには、総費用の把握と住宅ローンシミュレーションによる資金計画が重要です。
借入額や金利、返済期間を具体的に試算することで、無理のない毎月返済額や将来の家計への影響がイメージしやすくなります。
当社では、年収倍率や返済負担率の目安づくりから、シミュレーション結果を踏まえた予算決めまで丁寧にサポートします。
「自分たちはいくらまでなら安心して借りられるのか」を一緒に確認したい方は、ぜひお気軽にお問い合わせください。