ののもくを知る
 売却査定
 メール
三河の不動産売却で住宅ローン残債はどう対応?住み替えや借り換え前に知りたい流れ

今の家の住宅ローン残債がどれくらい残っているのか。
もし三河で自宅を売却したら、ローンはきちんと完済できるのか。
そして、次の住み替えや借り換えに無理なく進めるのか。
こうした不安や疑問を抱えたまま、なんとなく時間だけが過ぎていないでしょうか。
本記事では、三河エリアで不動産の売却を検討している方に向けて、住宅ローン残債への対応を分かりやすく整理します。
売却前に確認しておきたいポイントから、ローンが残る場合の考え方、住み替えや借り換えの資金計画まで、具体的な流れを丁寧に解説します。
まずは現状を正しく把握し、どのような選択肢があるのかを一緒に見ていきましょう。
三河で家を売却する前に確認したい住宅ローン残債
まずは、現在の住宅ローン残債を正確に把握することが大切です。
一般的には、金融機関から交付されている返済予定表や、年末に送付される残高証明書、インターネット上の会員ページなどで残高を確認できます。
住宅金融支援機構のような公的機関でも、残高照会や残高証明書の発行方法を案内しており、疑問があれば返済中の金融機関に個別の内容を確認することが勧められています。
売却後の資金計画を誤らないためにも、毎月返済分とボーナス返済分を分けて記載した返済予定表を手元に用意し、残高の見落としがないよう丁寧に確認しておくことが重要です。
次に、三河エリアでの不動産価格の傾向を踏まえながら、売却見込み額と住宅ローン残債を比較することが必要です。
国土交通省の「不動産取引価格情報検索」や「不動産価格指数」では、地域ごとの取引事例や価格動向が公表されており、近年も全国的に住宅価格の上昇が示されています。
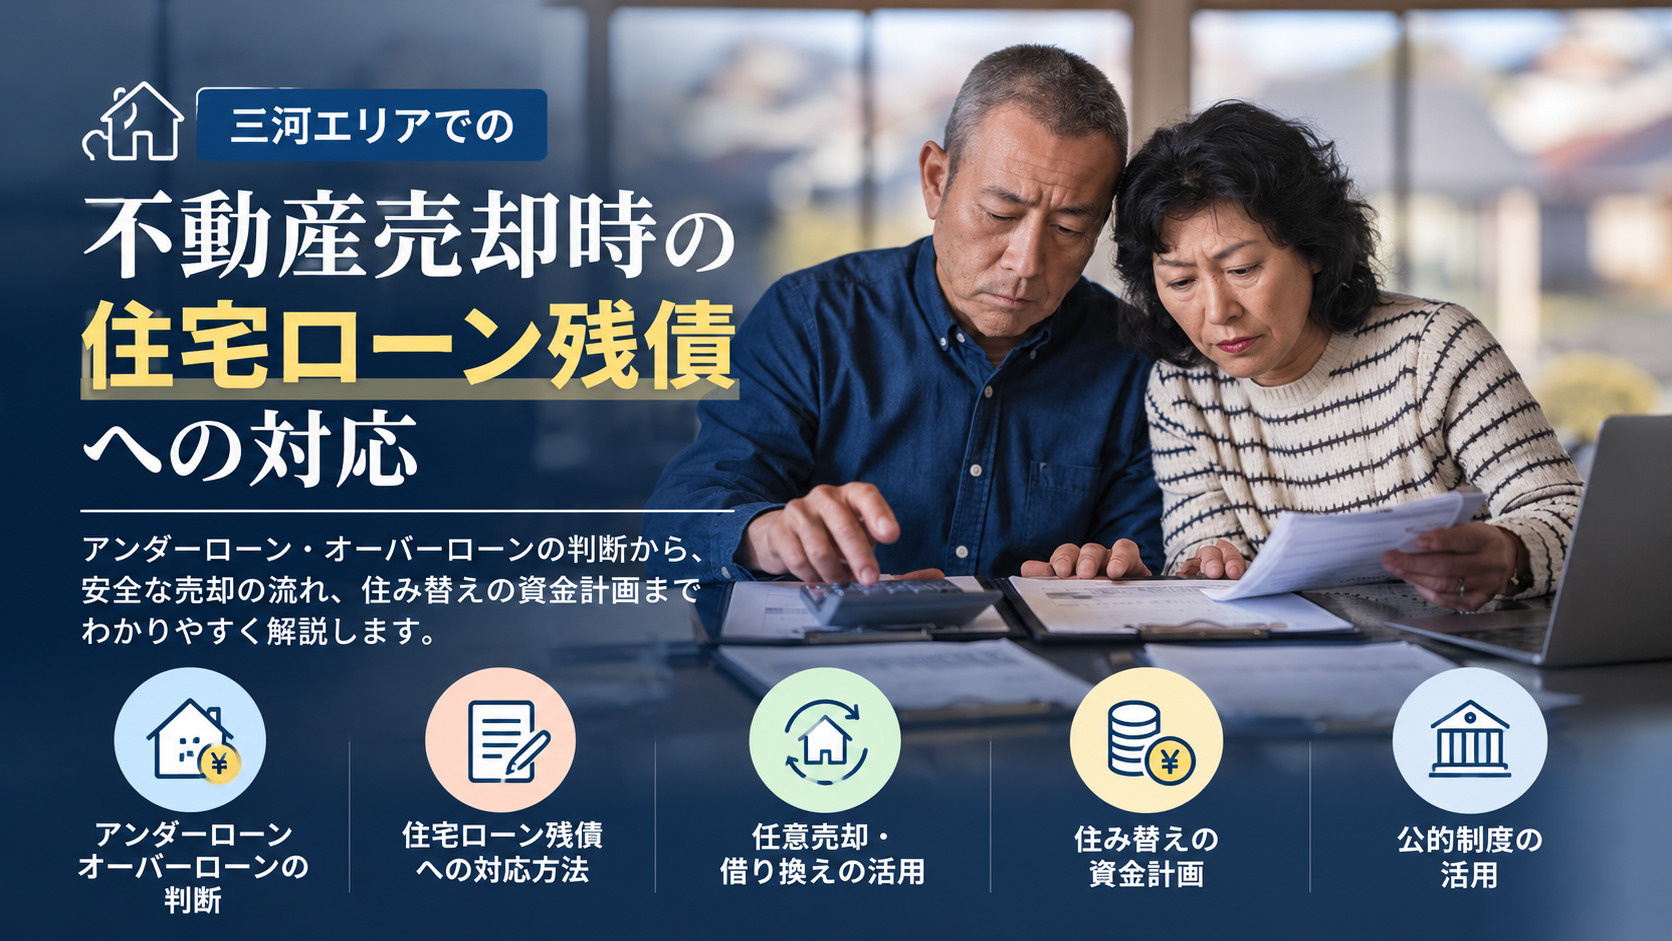
想定される売却価格がローン残債を上回る状態は「アンダーローン」、反対に売却価格よりローン残債が多い状態は「オーバーローン」と呼ばれ、それぞれで資金計画や売却手続きの進め方が大きく変わります。
そのため、査定価格と残債の差額を把握し、自分がどちらの状態に近いのかを早めに確認しておくことが、安心して売却を進めるための第一歩になります。
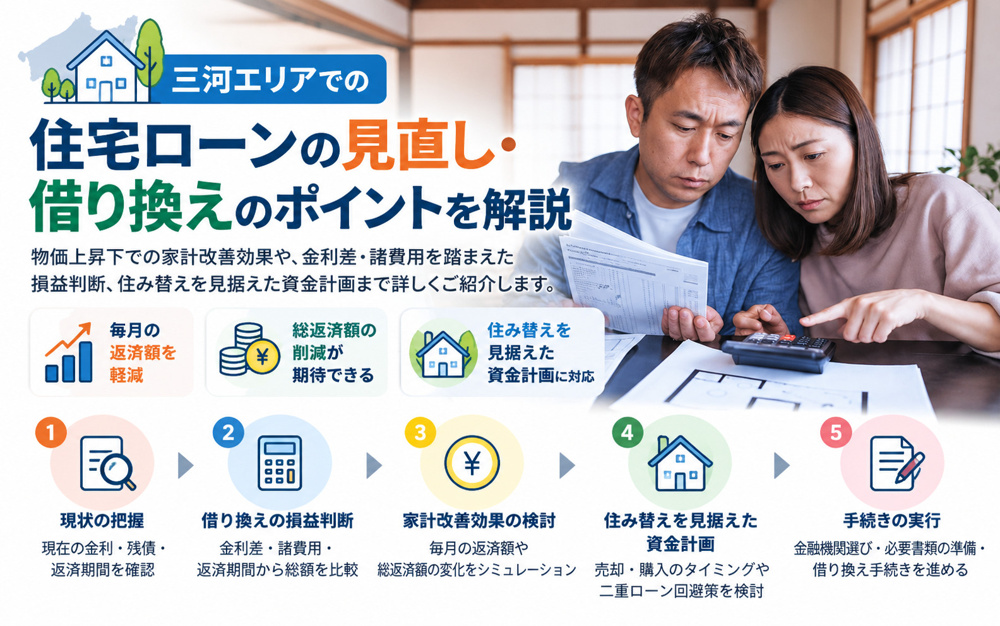
さらに、住み替えや借り換えを検討している場合は、家計全体と今後の返済計画を整理しておくことが欠かせません。
住宅金融支援機構などでは、返済中の方向けに返済方法の変更や繰上返済のシミュレーションといった情報も提供されており、返済負担の見直しを考える際の参考になります。
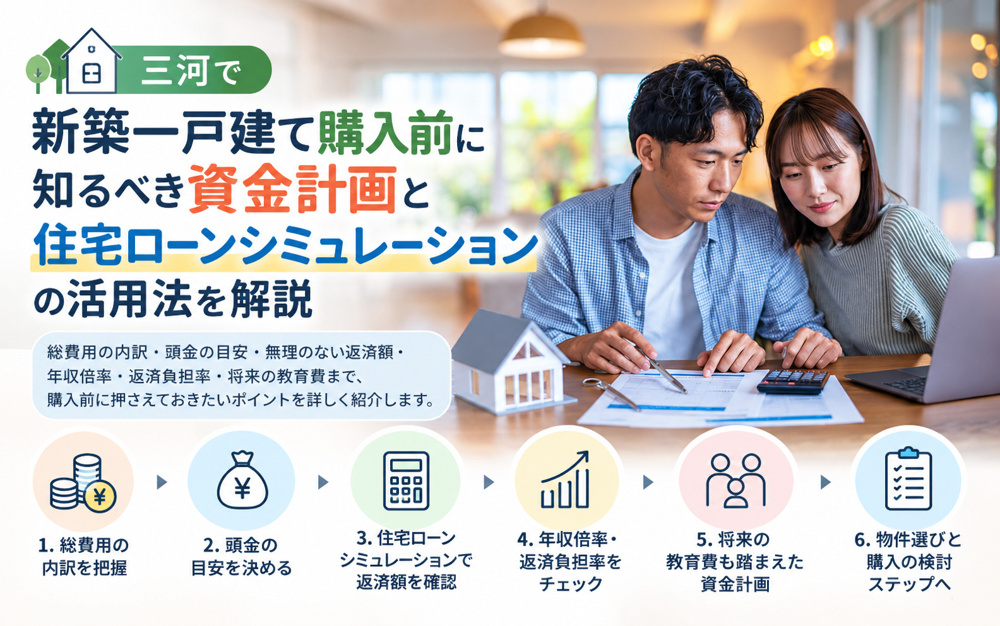
具体的には、毎月の返済額に加えて、教育費や老後資金など将来必要となる支出を洗い出し、売却後や新たな住宅ローンを組んだ後でも無理のない返済が続けられるかを検討することが重要です。
こうした整理を事前に行うことで、売却のタイミングや住み替え先の価格帯、借り換えの可否などについて、より現実的で無理のない判断がしやすくなります。
| 確認項目 | 主な内容 | 確認の目的 |
|---|---|---|
| 住宅ローン残債 | 返済予定表と残高証明書 | 完済可否の把握 |
| 売却見込み額 | 周辺取引事例と価格動向 | アンダーかオーバーか |
| 家計と返済計画 | 収入支出と将来費用 | 無理ない返済継続 |
住宅ローンが残っている家を安全に売却する具体的な流れ
まずは、現在の住宅ローン残債を正確に把握することが重要です。
金融機関から交付されている返済予定表で元金残高を確認し、念のため窓口や相談窓口で一括返済額と手数料も確認しておきます。
あわせて、登記事項証明書を取得し、抵当権が設定されているかどうかや、名義人の記載内容に誤りがないかを確認します。
この段階で、売却相談の際に必要となる本人確認書類や、権利証・登記識別情報通知などの重要書類も整理しておくと、手続きが円滑に進みます。
売却活動の流れとしては、まず査定を受けて目安となる売却価格と期間を把握し、そのうえで売り出し価格と販売方法を検討します。
売り出し後は、内覧対応や条件交渉を経て、購入希望者が見つかった段階で売買契約を締結し、手付金を受け取るのが一般的な流れです。
契約から決済・引き渡しまでの期間は、おおむね数週間から数か月程度となることが多く、買主の住宅ローン審査や引っ越し準備なども考慮した日程調整が必要です。
この期間中は、住宅ローンの返済が継続するため、家計への影響も見越してスケジュールを組むことが大切です。
決済当日は、売却代金を受け取ると同時に残っている住宅ローンを一括返済し、抵当権を抹消する手続きが行われます。
金融機関の担当者が同席し、売却代金の一部をその場で返済に充当する形が一般的で、その後、司法書士が抵当権抹消登記を申請します。
この際には、金融機関への繰上返済手数料や、抵当権抹消登記にかかる登録免許税・司法書士報酬など、決済時特有の費用が生じます。
あらかじめ見積書などで金額の目安を確認し、手取り額の試算を行っておくことで、次の住まいへの初期費用や引っ越し費用の準備もしやすくなります。
| 段階 | 主な確認事項 | 注意したい費用 |
|---|---|---|
| 売却前の準備段階 | 残債額・抵当権・必要書類 | 登記事項証明書取得費用 |
| 売却活動から契約まで | 売却価格・期間・契約条件 | 印紙税・書類作成関連費用 |
| 決済・引き渡し当日 | 一括返済額・抹消登記内容 | 繰上返済手数料・司法書士報酬 |
売却後も住宅ローンが残る場合の基本的な考え方
売却代金より住宅ローン残債が多い状態を「オーバーローン」といい、売却後も残った債務をどのように返済していくかを整理することが大切です。
一般的には、自己資金による追加入金で完済する方法のほか、売却後の残債を無担保ローンに借り換えて分割返済する方法などが検討されます。
また、住宅金融支援機構は、返済の継続が困難な場合に任意売却によって残債務の圧縮や分割返済の相談に応じる仕組みを用意しています。
いずれの方法を選ぶにしても、売却前に残債と売却見込み額を試算し、家計全体の負担を具体的な数字で確認しておくことが重要です。
オーバーローンの状態で返済負担が重い場合、早い段階で金融機関に相談し、返済条件の変更や任意売却の可否を確認することが有効です。
住宅金融支援機構の任意売却制度では、競売より高値での売却が期待でき、残債の縮減につながるとされています。
また、全国銀行協会の相談窓口では、家計状況を踏まえた返済条件の見直し(返済期間の延長や一定期間の返済額減額など)の可能性について助言を受けられます。
返済が難しくなる兆しが見えた時点で相談すれば、競売へ移行する前に選択肢を確保できる可能性が高まります。
それでもなお返済の見通しが立たない場合には、任意売却後も残る債務を含め、債務整理を検討する場面も出てきます。
自己破産や個人再生、任意整理などの手続きを行うと、一般に信用情報機関へ事故情報が登録され、完済や免責からおおむね5年から10年程度は新たな借入れが難しくなるとされています。
その一方で、法的整理によって過大な債務から解放され、家計の再建を図れる利点もあります。
どの手続きが妥当かは、他の借入れの有無や収入見通しによって異なるため、専門家への相談を踏まえて慎重に判断することが大切です。
| 状況 | 主な対応策 | 検討時の注意点 |
|---|---|---|
| 売却代金で残債不足 | 追加入金や無担保ローン | 返済総額と家計負担の比較 |
| 返済が一時的に困難 | 返済条件変更や任意売却 | 早期相談と競売回避の可能性 |
| 長期的に返済が困難 | 債務整理の検討 | 信用情報への登録期間と影響 |
住み替え・借り換えを成功させる資金計画と公的制度の活用
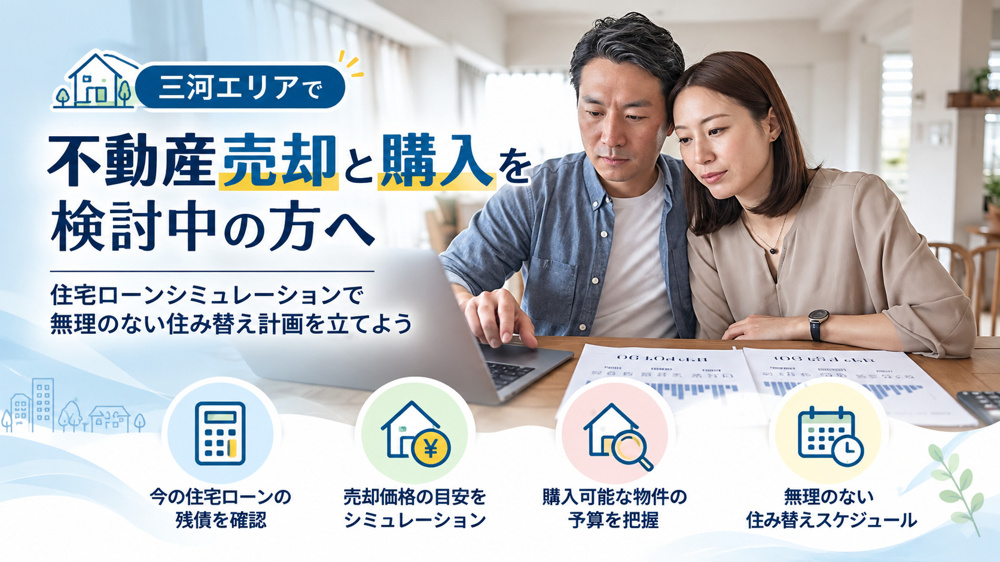
住み替えを検討する際は、現在の住宅ローン残債と今後の返済計画を整理しながら、無理のない資金計画を立てることが大切です。
特に、売却代金の受け取り時期と新居購入の支払い時期がずれると、一時的に二重ローンとなるおそれがあります。
そのため、自己資金として用意できる頭金の額や、売却時・購入時の諸費用をあらかじめ見積もり、必要に応じてつなぎ融資などの活用も検討しておくと安心です。
こうした流れを事前に把握しておけば、住み替え後の家計への負担を抑えやすくなります。
税制面では、一定の要件を満たせば住宅ローン控除の適用を受けることで、年末時点の住宅ローン残高に応じた所得税等の控除を受けられます。
また、マイホームを売却して利益が出た場合でも、所有期間や居住の状況などの条件を満たせば、譲渡所得税の軽減につながる特例が用意されています。
さらに、買い替えに伴って生じる譲渡損失を、条件付きで給与所得などと損益通算できる制度もあります。
どの制度も利用には細かな要件や手続きがあるため、国税庁の情報や税務署で最新の内容を確認しながら、事前にシミュレーションしておくことが重要です。
公的な相談窓口としては、住宅金融支援機構や地方自治体の住宅相談窓口などが、住宅ローンの返済計画や借り換えに関する一般的な相談に応じています。
また、消費生活センターなどでも、住宅ローンや住み替えに伴う契約全般について、中立的な立場から助言を受けられる場合があります。
これらの窓口や公的な情報サイトを早めに活用することで、制度の選択肢や注意点を前もって理解でき、慌ただしい売却や購入の局面で迷いにくくなります。
不安を抱えたまま自己判断で進めず、早い段階から情報収集と相談を行うことが、住み替え・借り換え成功の大きな助けになります。
| 確認したい項目 | 主な内容 | 相談先の例 |
|---|---|---|
| 住み替え資金計画 | 頭金額・諸費用・二重ローン回避 | 金融機関窓口・公的相談窓口 |
| 税制優遇の適用 | 住宅ローン控除・譲渡所得税特例 | 税務署・国税に関する相談窓口 |
| 返済計画の見直し | 借り換え・返済条件変更の検討 | 住宅金融支援機構等の相談窓口 |
まとめ
三河で住宅ローンが残った家を売却する際は、まず現在の残債と売却見込み額を正確に把握することが重要です。
アンダーローンかオーバーローンかで選ぶべき方法や必要な手続きが大きく変わります。
また、住み替えや借り換えでは、頭金や諸費用、二重ローンを避けるための資金計画、公的制度の活用が成否を左右します。
当社では、お客様ごとの状況を丁寧に整理し、売却から資金計画、金融機関との調整まで一貫してサポートします。
「自分の場合はどう進めるべきか」と感じた方は、まずはお気軽に当社へご相談ください。