ののもくを知る
 売却査定
 メール
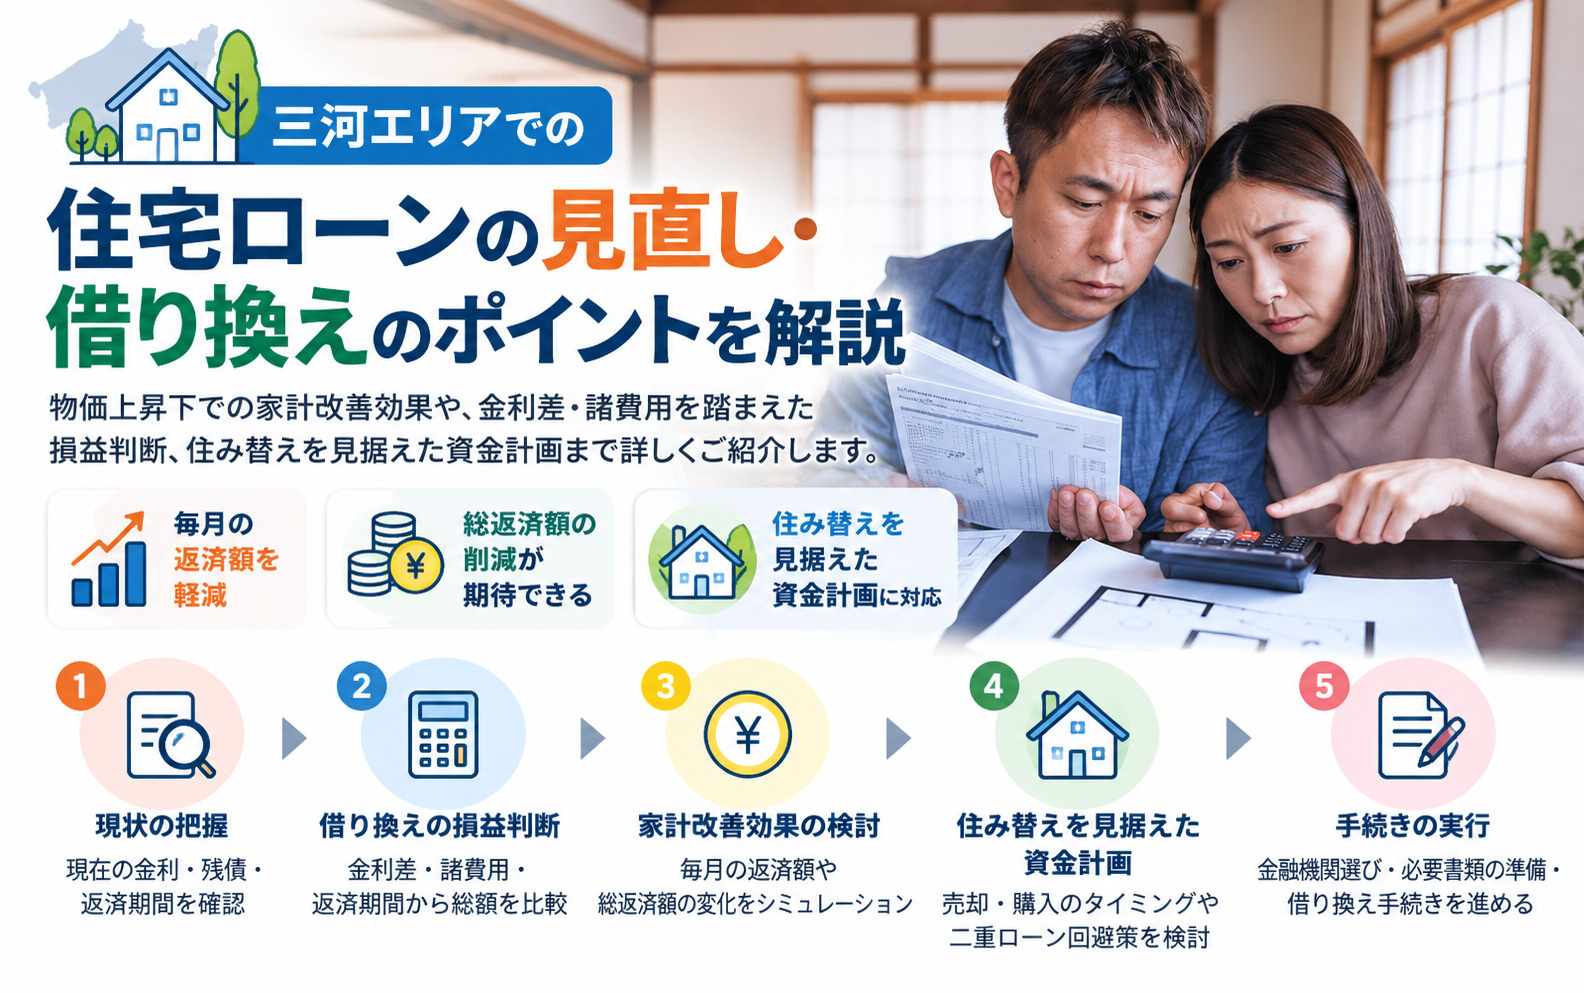
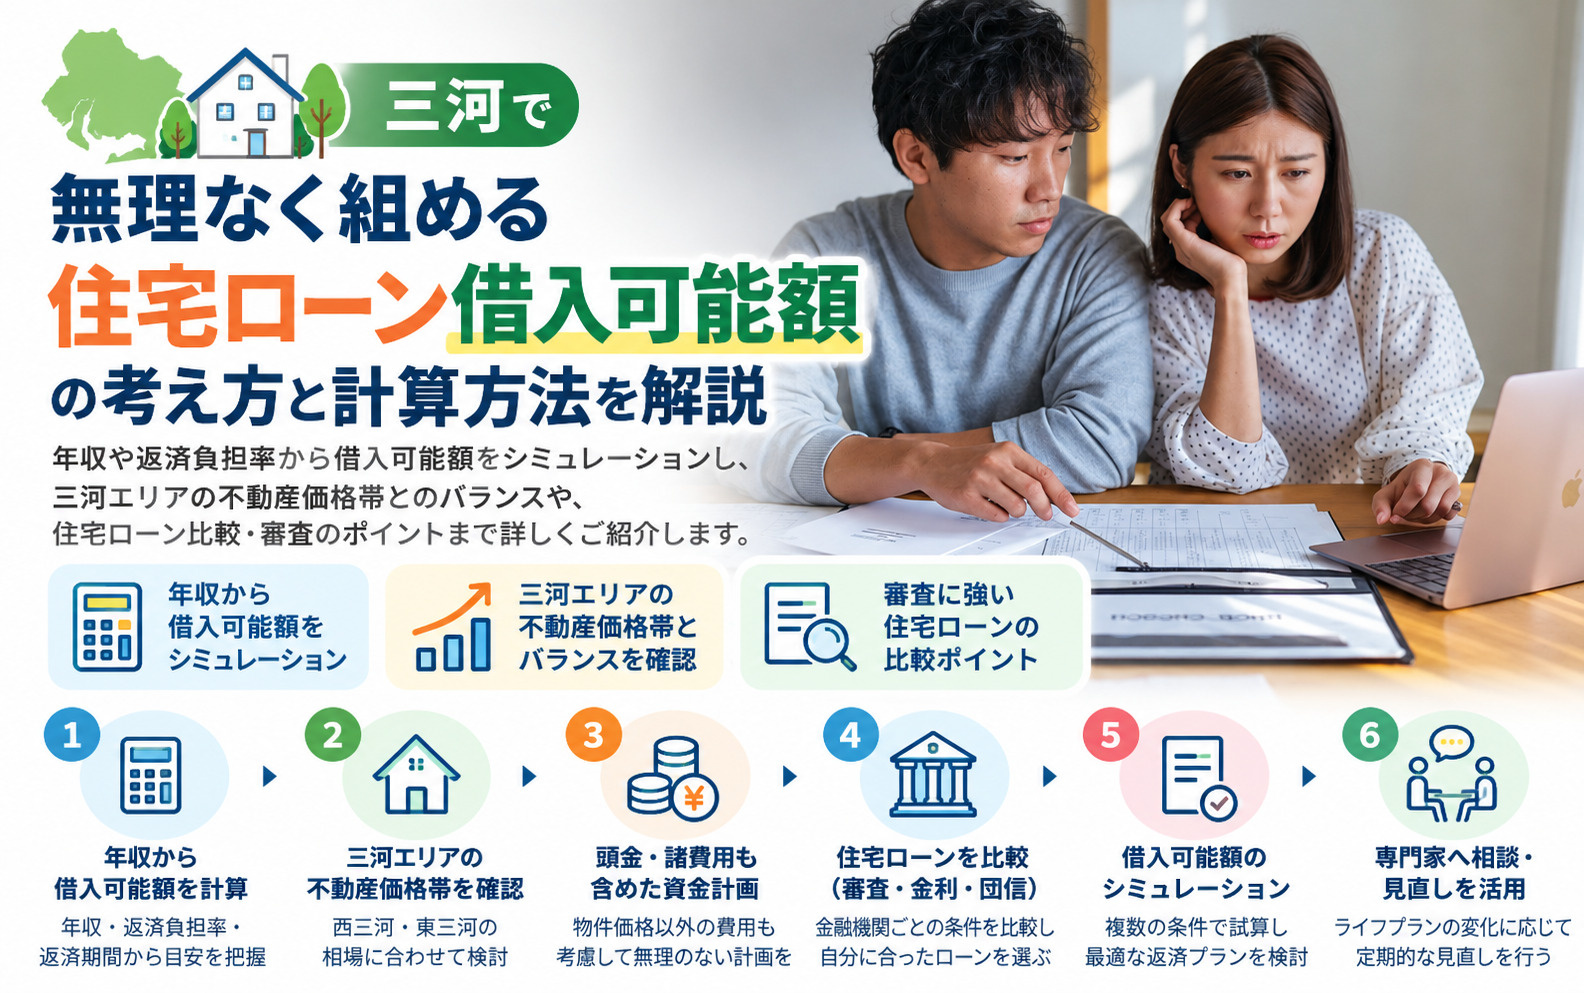
住宅ローンの借り換えで家計見直しは可能?三河の不動産選びと返済プランの考え方

最近の物価上昇や教育費の増加などで、毎月の家計に負担を感じていませんか。
その一方で、長年支払い続けている住宅ローンについては、なんとなく見直しを後回しにしている方も少なくありません。
しかし、金利環境やライフプランの変化に合わせて住宅ローンを見直すことで、総返済額や月々の返済負担を大きく減らせる可能性があります。
とくに三河エリアで住み替えや借り換えを検討している方にとって、不動産の動きと住宅ローンの条件は切り離せない重要なポイントです。
本記事では、三河での住宅ローン見直しや借り換えを検討する際に押さえておきたい基礎知識から、具体的な進め方までを分かりやすく解説します。
今のローン条件をそのままにして良いのか不安を感じている方は、ぜひ最後まで読み進めて、家計と将来設計の両方にとって納得できる判断材料を手に入れてください。
三河で住宅ローン見直しが重要な理由
ここ数年は食料品や光熱費などの物価が上昇し、家計の消費支出は節約志向が強まりながらも実質で減少が続いています。
総務省統計局の家計調査でも、物価高の影響を背景に家計のやりくりが厳しくなっている実態が示されています。
このような状況の中で、毎月の支出の中でも大きな割合を占める住宅ローンを見直すことは、家計全体を立て直す有力な手段になります。
教育費や老後資金の準備と両立させるためにも、負担の大きい住居費を計画的にコントロールする発想が大切です。
住宅ローンの見直しには、今の借入を別のローンに切り替える借り換えや、変動金利から固定金利へ変更するなどの金利タイプの見直しがあります。
さらに、返済期間を延ばして毎月の返済額を抑える方法や、逆に返済期間を短縮して総返済額を減らす方法も代表的な手段です。
住宅金融支援機構でも、返済期間の延長や短縮など、返済方法の変更メニューが用意されており、家計状況に応じた調整ができることが示されています。
このような仕組みを理解したうえで、自分の家計と将来設計に合う形で住宅ローンを組み直すことが重要になります。
とくに三河エリアで今後の住み替えを考えている場合、現在の住宅ローン条件をそのままにしておくと、金利動向や家計の変化によっては負担が重くなりかねません。
変動金利で返済を続けている方は、金利上昇時に返済額が増える可能性があるため、事前のシミュレーションと見直しが欠かせません。
また、完済時年齢が高くなり過ぎると、老後の生活費との両立が難しくなるおそれがあります。
ライフプランの節目ごとに住宅ローンの条件を点検し、住み替えやリフォームの予定と合わせて見直すことが、無理のない返済を続けるうえで大切です。
| 確認したい家計の変化 | 住宅ローン見直しの視点 | 見直しを検討したいタイミング |
|---|---|---|
| 食費や光熱費の増加 | 毎月返済額の適正水準 | 家計の赤字が続くとき |
| 教育費や医療費の負担増 | 返済期間やボーナス返済 | 子どもの進学や転職前後 |
| 老後資金への不安 | 完済時年齢と総返済額 | 定年数年前の時期 |
住宅ローン借り換えで確認すべき三つの損益ポイント
住宅ローンの借り換えを検討する際は、まず現在の金利と借り換え後の金利の差、残り返済期間、残高の3点を整理することが重要です。
一般的には、金利差がおおむね0.3〜0.5%以上あり、残り返済期間が10年以上、残高が1,000万円以上あると、借り換えの効果が出やすいとされています。
一方で、残り返済期間が短くなっている場合や、残高が少ない場合は、毎月の利息負担が減っているため、借り換えによる利息軽減効果が小さくなりがちです。
そのため、自分のローン条件がどのタイプに当てはまるかを、事前に冷静に確認することが大切です。
次に、借り換えには必ず諸費用が発生するため、その総額を把握したうえで損益を判断する必要があります。
主な費用として、事務手数料、保証料、印紙代、抵当権抹消登記費用、新たな抵当権設定に伴う登録免許税や司法書士報酬などが挙げられます。
事務手数料は数万円から数十万円程度となることが多く、保証料も借入額や期間によっては大きな金額になるため、軽視できません。
借り換えにより軽減できる利息総額と、これらの諸費用を比較し、数十万円単位でどの程度の差額が見込めるかを具体的に試算しておくと安心です。
さらに、損得を判断する際は、総返済額、月々の返済額、完済時年齢の3点を同時に確認することが重要です。
金利が下がって総返済額が減っても、返済期間を延ばし過ぎると、完済時年齢が高くなり、定年後の家計に負担がかかる可能性があります。
反対に、期間を大きく短縮して毎月の返済額を増やし過ぎると、教育費や老後資金の準備が圧迫されるおそれもあります。
このため、家計全体の収支やライフプランと照らし合わせながら、3つの指標のバランスを取った借り換え条件を検討することが求められます。
| 確認項目 | 見るべき数値 | チェックの目的 |
|---|---|---|
| 金利差と残高 | 金利差0.3%以上 | 利息軽減効果の判断 |
| 諸費用総額 | 事務手数料等合計 | 借り換えコスト把握 |
| 返済条件 | 総返済額と完済年齢 | 家計と老後への影響 |
三河で住み替えを見据えた住宅ローン戦略
まず、現在の自宅の住宅ローン残高と、今後の住み替え先に充てたい購入予算を整理することが大切です。
次に、自己資金として準備できる金額や、将来のボーナス見込みなどを含めて、無理なく返済できる総額を確認します。
そのうえで、住み替え時期や家族構成の変化を踏まえながら、売却予定価格と新たな購入価格の差額をどのように住宅ローンで賄うかを検討します。
こうした手順を踏むことで、返済負担を抑えつつ、将来の家計不安を小さくする資金計画につながります。
次に、変動金利と固定金利の特徴を理解し、住み替え後のライフプランに合った金利タイプを選ぶことが重要です。
たとえば、返済期間を短めに設定できる場合には、金利変動リスクをある程度許容しつつ、変動金利を選ぶことで総返済額の圧縮を図りやすくなります。
一方で、長期にわたり安心して返済計画を立てたい場合には、一定期間の固定金利や全期間固定金利を組み合わせることで、毎月の返済額を安定させることができます。
また、返済期間を延ばして月々の負担を下げるのか、できるだけ短くして利息を抑えるのかも、住み替えの計画とあわせて検討することが大切です。
さらに、世帯のライフステージごとに、住宅ローン見直しで重視したいポイントは変わります。
共働き世帯では、どちらかの収入が一時的に減少しても返済が続けられる返済比率かどうかを確認し、育児や教育費が増える時期に備えた余裕ある返済額を意識することが求められます。
子育て世帯では、今後の教育費のピーク時期と住宅ローンの残高推移を重ねて考え、必要に応じて借り換えや返済期間の調整を検討することが有効です。
定年が近い世帯では、退職金や年金収入を踏まえ、完済時年齢をどう設定するか、老後の生活費を圧迫しない範囲の返済計画に見直しておくことが重要です。
| 世帯タイプ | 重視したいポイント | 見直しの方向性 |
|---|---|---|
| 共働き世帯 | 収入減少時の返済余裕 | 返済比率の適正化 |
| 子育て世帯 | 教育費ピークとの両立 | 返済期間や金利調整 |
| 定年が近い世帯 | 老後資金とのバランス | 完済時年齢の見直し |
三河エリアで住宅ローンを賢く見直す具体的な進め方
まずは、現在の住宅ローンの返済条件を正確に把握することが大切です。
返済期間、金利タイプ、金利水準、残高、毎月返済額、ボーナス返済の有無などを、返済予定表や残高証明書で確認しましょう。
そのうえで、「毎月の返済額をいくらまで抑えたいか」「総返済額をどこまで減らしたいか」など、家計全体の状況と照らし合わせて目標を数値で整理すると、見直し効果を判断しやすくなります。
日本FP協会が紹介するライフプラン作成やキャッシュフロー表の考え方も参考にしながら、将来の収入と支出の見通しを一度書き出しておくと良いです。
次に、見直しの目標を踏まえて、借り換えや返済条件変更のシミュレーションを行います。
住宅金融支援機構では、返済方法の変更メニューや、返済期間を延長・短縮した場合の考え方が案内されており、返済額や総返済額の違いを検討する際の参考になります。
また、金融庁や日本FP協会の資料では、住宅ローンの返済負担が重くなった場合の対応や、家計全体を見渡した負債管理の重要性が示されており、借り換えだけにとらわれず、繰上返済の活用や返済計画の再構築を検討する視点も役立ちます。
こうした公的機関等の情報を参考にしつつ、必要に応じて専門家に相談し、複数のパターンを比較してから方向性を固めることが賢明です。
さらに、金利の見直しタイミングや更新時期と、家計やライフプラン上の節目を重ねて考えることが重要です。
変動金利の場合は、金利上昇時の返済額シミュレーションや見直しルールへの関心が高まっており、住宅金融支援機構も、金利変動に備えた事前の確認や見直しの検討を呼びかけています。
また、総務省統計局の家計調査では、物価高騰が家計支出に影響していることが示されており、将来の物価や教育費、老後資金の負担増も踏まえた長期的な返済計画が欠かせません。
このように、更新時期や金利動向に合わせて早めに準備し、将来の住み替えやリフォームも視野に入れたうえで、無理のない返済計画へと段階的に修正していくことが、三河エリアでの安定した住まいづくりにつながります。
| ステップ | 主な確認事項 | 意識したいポイント |
|---|---|---|
| 現状把握 | 金利タイプ・残高・期間 | 家計全体の負担度合い |
| 目標設定 | 月々返済額・総返済額 | 完済時年齢と将来支出 |
| シミュレーション | 借り換え・繰上返済 | 諸費用と効果の比較 |
| 実行・見直し | 手続き時期と条件 | 定期的な家計点検 |
まとめ
住宅ローンの見直しや借り換えは、物価や教育費が上がる今、家計を守る大きな手段になります。
金利タイプや返済期間を整理し直すだけでも、総返済額や月々の負担が無理のない水準に近づきます。
将来の住み替えやリフォーム、老後資金まで視野に入れた資金計画を、早めに検討することが大切です。
当社では、現在のローン条件の診断から、住み替えを見据えた具体的なプラン作成まで丁寧にサポートしています。
住宅ローンの不安や疑問がある方は、まずはお気軽にご相談ください。