ののもくを知る
 売却査定
 メール
三河で不動産購入を検討中の方へ住宅ローン相場は?三河の価格帯と返済の目安を解説

マイホーム購入は、多くの方にとって一生に数回あるかどうかの大きな決断です。
だからこそ、三河エリアの不動産購入では、住宅ローンや相場をしっかり理解したうえで進めることがとても大切です。
なんとなくの予算感や、月々いくらくらいなら払えそうかという感覚だけで動き始めてしまうと、あとから無理のある返済負担に気づくケースも少なくありません。
そこで本記事では、三河でマイホームを検討している方に向けて、購入予算の決め方や価格相場、無理のない住宅ローン借入額の考え方を、順を追ってわかりやすく解説します。
最後まで読んでいただくことで、自分たち家族にとって安心できる資金計画のイメージが、具体的に描けるようになるはずです。
三河エリアの住宅購入予算と価格相場を知る
三河エリアで戸建てを購入する際には、まず新築分譲住宅にどの程度の費用がかかっているかを把握しておくことが大切です。
愛知県の統計によると、新築または新築分譲住宅の購入に要した経費は、愛知県平均で約3,650万円となっており、その中でも西三河は約4,075万円、東三河は約3,560万円と示されています。
一方、全国平均は約3,850万円であるため、三河エリアは全国全体と比べてほぼ同水準からやや抑えめの水準と考えられます。
また、住宅金融支援機構の調査では、東海地方の土地付き注文住宅の平均購入価格が約4,980万円とされており、こうした全国・地域別の数値を踏まえて三河での予算を検討することが大切です。
次に、三河エリアで検討されることが多い住宅タイプごとの価格帯の傾向を整理しておきます。
全国平均では、土地付き注文住宅が約5,000万円、建売住宅が約3,830万円、中古戸建が約2,570万円、中古マンションが約3,030万円という水準が示されています。
東海地方は、土地付き注文住宅の平均価格が全国平均よりやや低く、建売住宅も全国平均と比べてやや抑えられた水準となっているのが特徴です。
三河エリアでも、土地から探す注文住宅は総額が高くなりやすく、建売住宅や中古住宅は比較的予算を抑えたい方に選ばれる傾向があるため、家族構成や希望条件に合わせてタイプ別の特徴と価格感を見比べることが大切です。
また、三河エリアで不動産購入を検討する際には、物件価格以外にかかる諸費用も含めて総予算を考える必要があります。
全国的な目安として、仲介手数料、契約時の印紙税、登録免許税や司法書士報酬などの登記費用、固定資産税・都市計画税の精算金、火災保険料や融資手数料などを合計すると、物件価格の約7〜10%程度を見込むケースが一般的です。
例えば、物件価格が3,500万円前後であれば、諸費用として少なくとも250万円前後を別枠で用意しておくと安心といえます。
このように、三河でのマイホーム購入では、戸建て価格の相場感と諸費用を合わせた総支出をイメージしながら、無理のない住宅ローン計画につながる予算を検討していくことが重要です。
| 項目 | 全国平均水準 | 三河エリアの目安 |
|---|---|---|
| 新築分譲戸建て総額 | 約3,850万円前後 | 約3,600〜4,000万円前後 |
| 土地付き注文住宅 | 約5,000万円前後 | 東海地方としてやや低め水準 |
| 物件以外の諸費用 | 物件価格の約7〜10% | 3,500万円なら約250〜350万円 |
三河で無理のない住宅ローン借入額と返済相場
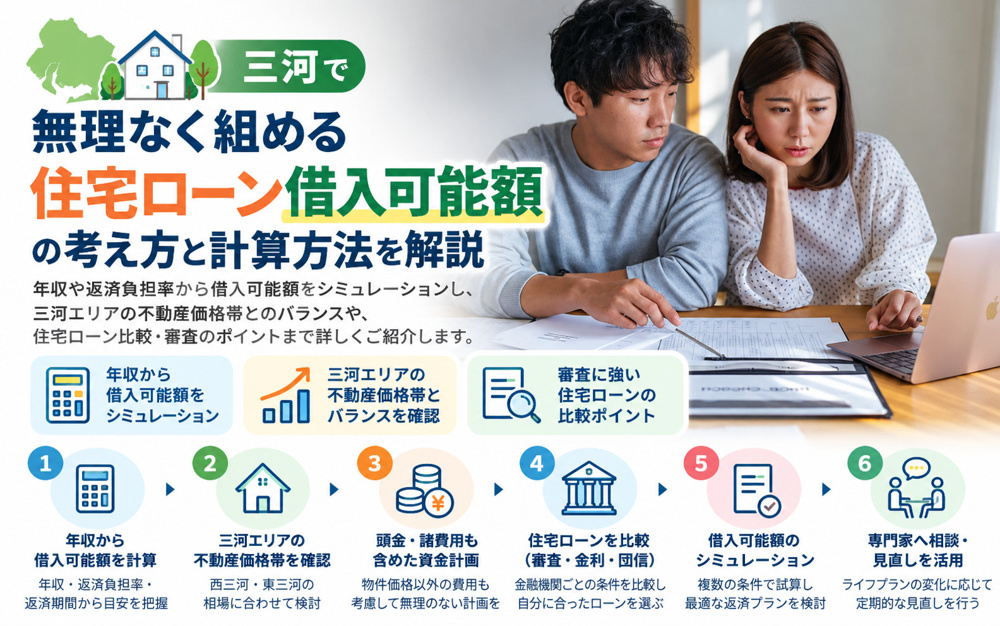
まず、無理のない住宅ローンの借入額を考える際には、世帯年収に対する返済負担率を確認することが大切です。
国土交通省や住宅金融支援機構の調査では、実際の利用者の総返済負担率はおおむね20〜27%程度に収まっており、金融機関の多くも25〜30%前後を審査の上限目安としています。
そのため、家計にゆとりを持たせるには、額面の世帯年収に対して返済額が25%前後となる借入額をひとつの安全ラインと考えるとよいです。
特に教育費や老後資金など、今後の支出が増える見込みがある世帯ほど、返済負担率はできるだけ低めに抑える意識が重要です。
次に、毎月どの程度の返済額を想定しておくと安心かを見ていきます。
住宅金融支援機構の「フラット35利用者調査」では、全国平均の月々の予定返済額は住宅の種類によって差はあるものの、概ね8万円台後半〜15万円台前半の範囲に収まっており、土地付き注文住宅で約15万円、建売住宅で約12万円前後が目安となっています。
また、別の統計でも、注文住宅取得世帯の年間返済額は全国平均で約125万円台となっており、月々にすると10万円前後がひとつの水準です。
この全国的な返済額の水準を参考にしながら、世帯年収や現在の家賃、水道光熱費などの生活費を加味して、三河での具体的な月々返済額のイメージを固めていくことが大切です。
さらに、頭金の準備状況によっても、借入額と返済負担のバランスは変わります。
住宅金融支援機構の最新調査では、土地付き注文住宅や分譲住宅などを購入した利用者の自己資金割合は、おおむね15〜20%前後となっており、民間の調査や不動産関連の解説でも、購入価格の1〜2割を頭金として用意するケースが一般的とされています。
一方で、近年は頭金なしで借り入れできる住宅ローンもありますが、その場合は借入額が増えることで返済負担率が高くなり、金利条件が厳しくなる可能性や、将来売却する際に残債の方が多くなるリスクにも注意が必要です。
そのため、可能であれば頭金を確保しつつ、教育資金や老後資金とのバランスも踏まえて、無理のない範囲で借入額を調整することが望ましいです。
| 項目 | 全国平均の目安 | 三河で考える際のポイント |
|---|---|---|
| 返済負担率 | 年収比20〜27%程度 | 安全ラインは25%前後 |
| 月々返済額 | おおむね8〜15万円台 | 家賃並み〜少し上を想定 |
| 頭金割合 | 購入価格の1〜2割程度 | 頭金なしは返済負担増加 |
三河で選ぶ住宅ローン金利タイプとシミュレーション
住宅ローンの金利タイプは、大きく変動金利型と固定金利型に分かれます。
変動金利型は、基準金利の動きに応じて返済途中で適用金利が見直されるため、当初は低金利になりやすい一方で、将来の返済額が読みにくい面があります。
一方で全期間固定金利型は、契約時に完済までの金利が確定するため、返済計画を立てやすく、長期的な安心感があります。
また、一定期間のみ金利を固定する固定期間選択型は、当初期間は返済額を抑えつつ、その後の金利見直しに備えた計画性が求められる金利タイプです。
変動金利型は、一般に基準金利からの優遇幅が大きく、当初の適用金利が固定金利型より低くなる傾向があります。
そのため、同じ借入額でも月々の返済額を抑えやすい一方、金利上昇局面では返済額や総返済額が増える可能性があります。
全期間固定金利型は、変動金利型と比べて当初金利が高く設定されることが多いものの、市場金利が上昇しても返済額が変わらないため、長期の家計管理がしやすい特徴があります。
固定期間選択型は、固定期間終了後に変動金利型や再度の固定期間を選択できる商品が多く、自身のライフプランに合わせて見直しを行いやすい点がメリットです。
ここでは、三河エリアで多いとされる住宅購入価格帯を想定し、借入金額を3,000万円、返済期間を35年、元利均等返済とした場合の毎月返済額の目安を比較します。
変動金利型で金利0.5%と仮定すると、おおよその毎月返済額は8万円台前半となり、同じ条件で全期間固定金利型を1.5%と仮定すると、毎月返済額は9万円台前半の水準になります。
固定期間選択型で当初10年間を金利0.9%と仮定した場合、当初10年間は8万円台後半が目安となり、その後の金利情勢や選択する金利タイプによって返済額が変動します。
このように、同じ借入条件でも金利タイプによって毎月返済額や総返済額は大きく変わるため、慎重な検討が必要です。
| 金利タイプ | 主なメリット | 主な注意点 |
|---|---|---|
| 変動金利型 | 当初返済額が少ない | 金利上昇時の返済増 |
| 全期間固定金利型 | 返済額が長期で安定 | 当初金利がやや高め |
| 固定期間選択型 | 一定期間返済額が明確 | 固定終了後の金利不透明 |
将来の金利上昇リスクに備えるためには、返済比率に余裕を持たせることが大切です。
具体的には、ボーナス返済に過度に依存せず、毎月の返済額を世帯収入に対して無理のない水準に抑えておくことで、金利が上昇した場合やライフイベントによる支出増加に対応しやすくなります。
さらに、繰上返済を活用して元金を早めに減らしておくと、利息負担の軽減だけでなく、将来の金利変動の影響を小さくする効果も期待できます。
また、金利情勢や返済状況によっては、借り換えによる総返済額の削減も選択肢となるため、長期的な視点で住宅ローンと付き合っていくことが重要です。
三河エリアで住宅ローンと不動産購入を成功させる手順
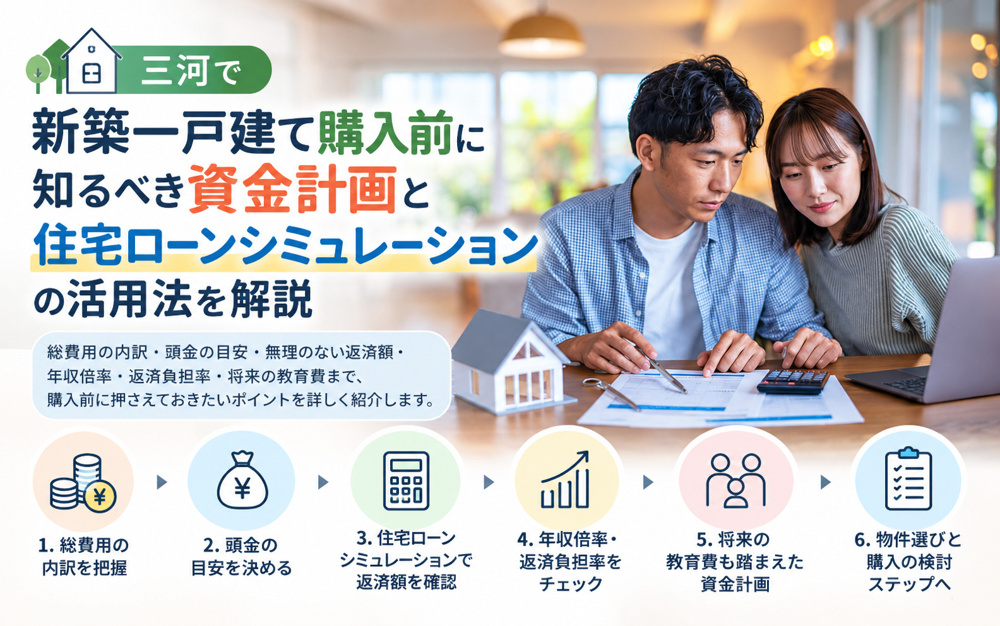
まずは、無理のない資金計画を立てたうえで、住宅ローンと不動産購入の全体像を把握することが大切です。
一般的な流れとしては、予算決めと情報収集から始まり、物件選び、住宅ローンの審査、売買契約、金銭消費貸借契約、引き渡しという順序で進みます。
住宅金融支援機構の案内でも、資金計画の検討と物件選び、住宅ローン申込から引き渡しまでの一連の流れが整理されています。
この手順を意識しておくことで、各場面で何を準備すべきかが見えやすくなり、慌てずに手続きを進めやすくなります。
次に、物件探しを本格的に始める前に、家計の状況を踏まえた資金計画を行うことが重要です。
全国銀行協会は、住宅ローンは「どれだけ借りられるか」ではなく「どのくらいなら返済できるか」を基準に借入額を決めるべきとしています。
また、返済額だけでなく、引き渡し後にかかる固定資産税や修繕費などの支出も見込んだうえで、毎月の返済に余裕を持たせることが勧められています。
そのうえで、金融機関に住宅ローンの事前審査を申込み、自分たちの借入可能額と条件を早めに確認しておくと、物件選びの方向性が定まりやすくなります。
さらに、購入後の暮らしを見据えた長期的なライフプランづくりも欠かせません。
固定資産税は毎年課税されるうえ、新築住宅でも一定期間の軽減措置終了後は税負担が増える可能性があるため、長期的な支出として計画に組み込む必要があります。
生命保険文化センターなど公的性格のある機関も、教育費や老後資金とあわせて住宅ローン返済を検討するライフプランシミュレーションの活用を案内しており、家計全体を通じて無理のない返済計画を考えることが重視されています。
住宅ローン完済までの期間だけでなく、リフォーム費用や将来の収入変化も想定し、余裕をもった資金計画を組み立てることが、三河エリアでの住まいづくりを成功させる土台になります。
| 手順 | 主な内容 | 意識したいポイント |
|---|---|---|
| 事前準備 | 家計整理と予算決定 | 無理のない返済額重視 |
| 審査段階 | 住宅ローン事前審査 | 借入可能額と条件把握 |
| 購入手続 | 契約から引き渡し | 諸費用と税金の確認 |
| 購入後 | 固定資産税と維持管理 | 長期ライフプラン反映 |
まとめ
三河での不動産購入と住宅ローンは、相場を知り、総予算から逆算して考えることが成功の近道です。
世帯年収に対して無理のない返済比率や、頭金の有無によるリスクを丁寧に整理することで、購入後もゆとりある暮らしが実現できます。
また、金利タイプごとの特徴や将来の金利変動も踏まえ、長期のライフプランとあわせて検討することが大切です。
当社では、資金計画からローンの事前審査、返済シミュレーションまで一貫してサポートいたします。
具体的な数字を一緒に確認したい方は、ぜひお気軽にお問い合わせください。