ののもくを知る
 売却査定
 メール
三河で住宅ローン相談は不安ですか?不動産とファイナンシャルプランナーへ安心の相談で解決

住宅ローンについて、何となく不安を抱えたまま物件探しを進めていませんか。
このまま契約して、家計は本当に大丈夫なのか。
自分たちはいくらまでなら無理なく返していけるのか。
そうした疑問を、身近に相談できる人がおらず、一人で抱え込んでいる方は少なくありません。
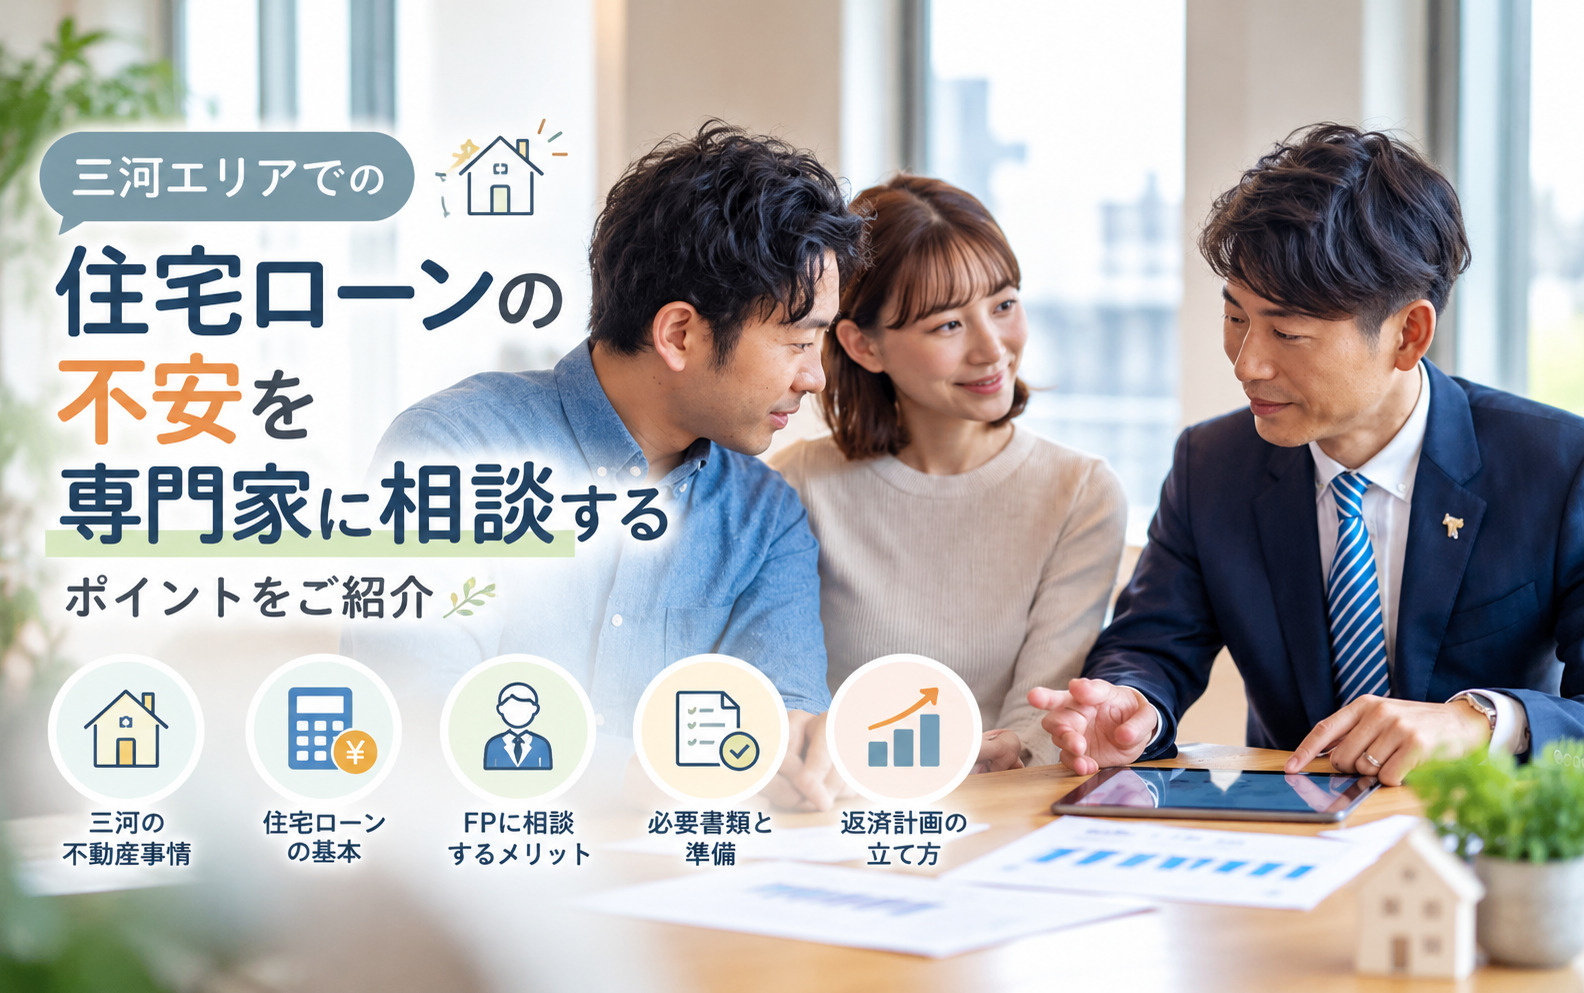
そこで役立つのが、不動産の知識に加えてファイナンシャルプランナーの視点から住宅ローンを整理することです。
収入や家族構成、将来のライフプランを踏まえれば、借入額や返済期間の考え方は大きく変わります。
本記事では、三河エリアで住まい購入を検討されている方に向けて、住宅ローン相談の進め方や専門家に頼るメリットをわかりやすくお伝えします。
不安を一つずつ解消し、安心して住まい選びを進めるためのヒントとしてお役立てください。
三河エリアで住宅ローンに不安を感じるあなたへ
三河エリアは持ち家志向が強く、住宅金融支援機構などの統計でも全国的に見て持ち家率が高い地域とされています。
その一方で、国土交通省の住宅市場動向調査では、住宅取得時の平均借入額が年々高まっており、家計に占める住宅ローン負担の重さが課題になっています。
さらに、金融庁や住宅金融支援機構は、返済負担率や金利上昇への備えなど、事前の資金計画の重要性を繰り返し示しています。
このような状況から、購入を具体的に検討し始めた段階で早めに相談し、無理のない返済計画を確認しておくことがとても大切です。
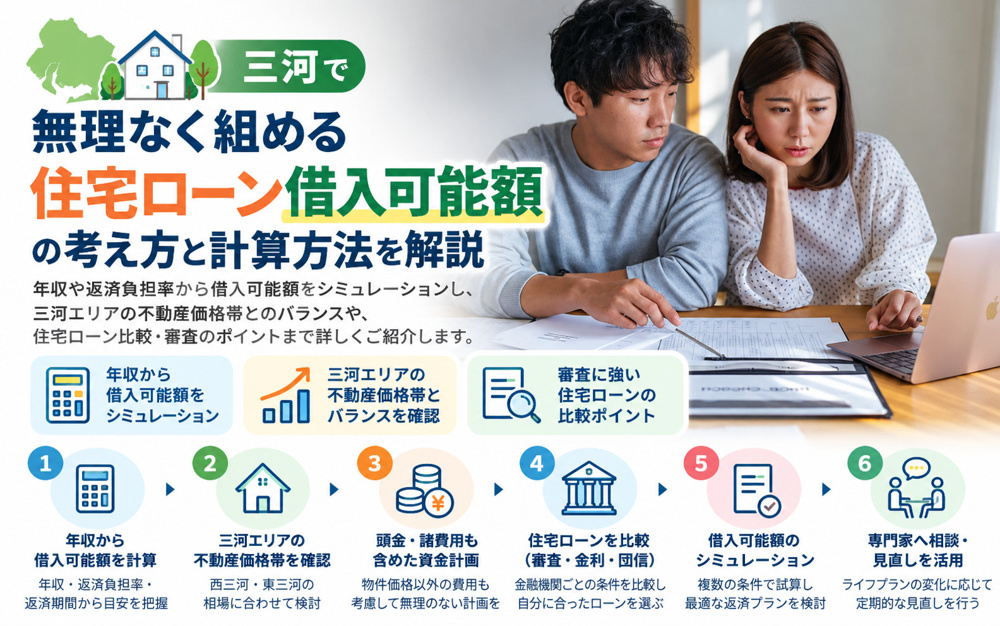
住宅ローンは、金融機関が定める審査基準に基づき、年収や勤続年数、他の借入状況などを総合的に判断して借入可能額が決まります。
一方で、家計の実情に合った無理のない返済額は、教育費や老後資金、日々の生活費など、暮らし全体の支出を踏まえて考える必要があります。
住宅金融支援機構の資料では、返済負担率を年収の概ね20~25%程度に抑えることを目安とする考え方が紹介されており、これを超えると家計への圧迫が大きくなりやすいとされています。
借入可能額だけに目を向けず、家計全体を見渡して身の丈に合った返済計画を立てることが、長く安心して暮らすための第一歩です。
また、住宅ローンには、全期間固定金利型や変動金利型、一定期間固定金利型など、複数の金利タイプがあり、それぞれ返済額の安定性や金利上昇リスクが異なります。
住宅金融支援機構が提供する全期間固定金利型の商品は、将来の金利変動に左右されず返済額を安定させやすい一方、変動金利型は当初金利が低い反面、将来の金利上昇に備えた余裕資金が求められます。
さらに、返済期間を長く設定すると毎月の返済額は抑えられますが、総支払額は大きくなるため、どの金利タイプと返済期間を選ぶかで家計への影響が大きく変わります。
こうした仕組みを整理したうえで、自分たちのライフプランに合う選択肢を検討することが重要です。
| 項目 | 内容 | 注意点 |
|---|---|---|
| 借入可能額 | 金融機関審査で決定 | 年収や他の借入を重視 |
| 無理のない返済額 | 家計全体から逆算 | 生活費と将来費用を考慮 |
| 金利タイプ選択 | 固定型か変動型か | 返済額の安定性と総額 |
住宅ローンへの不安を放置すると、想定外の金利上昇や収入の変化に直面した際、家計のやりくりが急に厳しくなるおそれがあります。
返済負担が重くなれば、教育費の積立や老後資金の準備が後回しになり、将来の選択肢が狭まってしまうこともあります。
金融庁は、返済が苦しくなった場合には早めに相談することを促しており、条件変更などの選択肢があることも示しています。
だからこそ、購入前の段階から不安や疑問を整理し、不動産の視点と家計全体を見通す専門的な視点を組み合わせて相談できる環境を整えておくことが、長く安心して暮らすための大きな支えになります。
不動産とファイナンシャルプランナーに同時相談する利点
不動産の専門家とファイナンシャルプランナーに同時に相談すると、購入時の価格だけでなく、住宅ローンの総支払額や維持費まで見通した資金計画を立てやすくなります。
国土交通省の調査でも、住宅取得時には住宅ローン返済だけでなく税金や維持管理費が家計を圧迫する要因として挙げられており、住居費負担の管理が重要とされています。
そこで両方の視点から検討することで、購入後の家計への影響も含めた現実的な予算を検討しやすくなります。
このように、物件とお金の専門知識を組み合わせて検討することが、無理のない住宅取得につながります。
また、住宅ローンは金利タイプや返済期間の選び方によって総支払額が大きく変わるため、長期のライフプランと合わせて検討することが欠かせません。
住宅金融支援機構が案内している全期間固定型や、民間金融機関の変動型など、それぞれの仕組みを理解したうえで選択する必要があります。
ファイナンシャルプランナーが将来の金利変動リスクや繰上返済の可能性も踏まえて整理し、不動産の専門家が物件選びや諸費用を具体的に示すことで、長期的に無理のない返済計画を組み立てやすくなります。
こうした連携により、購入後の生活を守りながら住宅ローンを活用する道筋が見えやすくなります。
さらに、教育費や老後資金など、これから必要になる大きな支出と住宅ローン返済のバランスを取ることも重要です。
国土交通省の住宅市場動向調査や住宅経済関連データでも、住宅ローン返済額は家計支出の中で大きな割合を占めていることが示されており、返済負担率を意識した計画が求められます。
ファイナンシャルプランナーが家計全体を整理し、不動産の専門家が維持管理費や将来のリフォーム費用を見込んで試算することで、長期にわたり安定した暮らしを続けるための判断材料がそろいます。
このような中立的で総合的な確認を受けることで、特定の商品に偏らない安心感も得られます。
| 相談の視点 | 主な確認内容 | 得られる効果 |
|---|---|---|
| 不動産の専門性 | 物件価格と諸費用全体の把握 | 購入時に必要な総額の明確化 |
| 家計と将来設計 | 返済負担率と教育費等の整理 | 無理のない返済計画の立案 |
| 住宅ローン選択 | 金利タイプと返済期間の検討 | 総支払額とリスクの適正化 |
住宅ローン相談でファイナンシャルプランナーに確認すべきポイント
まず、相談前に年収や勤続年数、現在の借入状況など、家計の全体像が分かる情報を整理しておくことが大切です。
住宅ローンでは、自己資金や頭金の金額、ボーナス払いの有無と割合も、返済計画を考えるうえで重要な判断材料になります。
さらに、月々の生活費や教育費、保険料などの支出も把握し、家計簿や預金通帳の写しなど、具体的な数字が分かる資料を用意しておくと、相談がスムーズに進みます。
これらの情報を事前にまとめておくことで、ファイナンシャルプランナーは無理のない返済計画を提案しやすくなります。
次に、金利タイプの違いを踏まえた相談が重要です。
住宅ローンには、借入期間を通じて金利が変わらない全期間固定金利型と、金利情勢に応じて見直しが行われる変動金利型などがあり、毎月の返済額や総返済額に大きく影響します。
また、年間の返済額が年収に占める割合である返済比率が高くなり過ぎないか、団体信用生命保険の保障内容が家族の状況に合っているかも、確認したいポイントです。
あわせて、将来の金利上昇や収入減少に備え、一部繰上返済をどのような頻度と金額で行うと効果的か、具体的にシミュレーションしてもらうと安心です。
さらに、教育費や老後資金とのバランスを考えながら、「借りられる額」ではなく「返していける額」を決める視点が欠かせません。
住宅金融支援機構などの調査でも、金利の動向や家計の先行きに不安を感じる利用者が多く、返済期間中の家計変動を見据えた計画づくりの重要性が示されています。
そのため、子どもの進学時期や退職時期、生活スタイルの変化を踏まえ、将来の大きな支出と住宅ローン返済が重なり過ぎないように検討することが大切です。
ファイナンシャルプランナーには、複数の資金目的を並行して達成するための貯蓄計画や保障の見直しも含めて、総合的な家計管理の方針を相談すると良いでしょう。
| 相談前に整理する情報 | 相談時に確認したい項目 | 将来を見据えた検討軸 |
|---|---|---|
| 年収・勤続年数の状況 | 金利タイプごとの特徴 | 教育費との支出バランス |
| 自己資金と頭金の金額 | 返済比率と返済期間 | 老後資金の準備計画 |
| 既存ローンと毎月支出 | 団体信用生命保険内容 | 繰上返済の実施方針 |
三河での住宅ローン相談をスムーズに進めるステップ
三河での住宅ローン相談を円滑に進めるためには、事前準備と相談当日の流れをあらかじめ把握しておくことが大切です。
まず、家計の現状や希望する暮らし方を整理し、相談の目的を明確にしておきます。
そのうえで、ヒアリング、ライフプランシミュレーション、住宅ローンの選択、契約前の最終確認という順序で進めると、迷いが少なくなります。
国土交通省の住宅市場動向調査でも、住宅取得時の資金調達方法や返済負担などが家計に与える影響が詳細に把握されており、計画的な準備の重要性が裏付けられています。
具体的な流れとしては、まず家計の収支、貯蓄額、今後の教育費や老後資金の見通しを整理し、相談時に第三者へ正確に伝えられる状態にしておきます。
次に、相談の場では、現在の収入状況だけでなく、将来の働き方や家族構成の変化についても共有し、長期的な返済計画を一緒に検討します。
その結果を踏まえて、固定金利か変動金利か、返済期間をどの程度にするかなど、複数の住宅ローン案を比較しながら候補を絞り込んでいきます。
住宅金融支援機構が案内する全期間固定型のように、金利の特徴が異なる商品もあるため、仕組みを理解したうえで選ぶことが重要です。
さらに、共働き世帯を含め忙しい方でも相談しやすいよう、近年はオンライン相談と対面相談を組み合わせる形が広がっています。
事前に年収が分かる源泉徴収票や給与明細、現在の借入状況が分かる書類、貯蓄残高が分かる資料などを用意しておくと、相談当日の時間を有効に使えます。
金融庁は、住宅ローンの返済が不安になった場合でも、早めに相談窓口を利用し、返済条件の見直しなどを検討することを促しており、準備を整えたうえで継続的に相談できる体制を持つ重要性が示されています。
三河で長く安心して暮らすためにも、住宅取得前だけでなく入居後も、節目ごとに不動産とファイナンシャルプランナーへ相談し、家計全体を見直す習慣を持つことが、住宅ローンの不安を和らげる一歩につながります。
| ステップ | 主な内容 | 準備しておきたい事項 |
|---|---|---|
| 事前整理 | 収支と貯蓄の現状把握 | 家計簿や預金残高 |
| ヒアリング | 希望条件と将来像共有 | 家族構成や働き方 |
| 提案検討 | 住宅ローン条件比較 | 金利タイプと期間 |
| 最終確認 | 返済計画とリスク点検 | 万一時の備え方 |
まとめ
住宅ローンは「借りられる額」ではなく「無理なく返していける額」を見極めることが大切です。
そのためには、不動産の視点とファイナンシャルプランナーの家計視点を合わせて、収入や将来のライフプランまで踏まえた資金計画を立てることが重要です。
当社では、住宅ローンの基本的な仕組みから金利タイプの選び方、返済額と教育費や老後資金とのバランスまで、丁寧に一緒に整理していきます。
「自分はいくらまでなら安心して返せるのか」を知りたい方は、まずはお気軽にご相談ください。