ののもくを知る
 売却査定
 メール
三河でマイホーム購入の手順は?住宅ローンまでの流れを解説

三河での暮らしをイメージしながら、そろそろマイホーム購入を考え始めたものの、何から手を付ければ良いのか分からないと感じていませんか。
自己資金や年収、将来のライフプランを踏まえた購入予算の決め方に加え、住宅ローンの仕組みや手続きの手順は、初めての方には分かりにくい点が多くあります。
しかし、全体の流れや必要な準備を事前に押さえておけば、不安を減らしながら一歩ずつ安心して進めることができます。
この記事では、三河エリアでマイホームを購入する際の基本的なステップから、住宅ローンの選び方、購入後の手続きまでを順を追って解説します。
これからの住まい探しをスムーズに進めたい方は、ぜひ参考にしてみてください。
三河でマイホーム購入を始める前の準備
まずは、三河でどのような暮らし方をしたいのか、家族構成や通勤時間、休日の過ごし方を具体的に思い描いてみることが大切です。
そのうえで、現在の家賃や生活費と比較しながら、住宅ローン返済を含めた毎月の住居費の上限を考えていきます。
住宅金融支援機構の調査では、返済負担率が年収に対して概ね20%前後に収まる利用者が多く、無理のない返済計画が重視されていることが分かります。
三河での暮らし方と手元の家計状況の両方を照らし合わせながら、背伸びをし過ぎない予算感を持つことが、準備段階での重要な視点になります。
次に、自己資金と年収、今後のライフプランから、無理のない購入予算を整理していきます。
一般に、自己資金は物件価格の2~3割程度、住宅ローンの年間返済額は年収の20~25%程度に抑える目安が紹介されており、返済負担を軽くしつつ将来の教育費や老後資金も確保しやすいとされています。
また、住宅ローンの借入可能額は年収だけでなく、勤続年数や他のローン状況なども含めて審査されますので、「いくらまで借りられるか」ではなく「いくらなら返し続けられるか」を基準に考えることが大切です。
将来の収入変動や家族構成の変化も見据えたうえで、余裕を持たせた資金計画を立てると安心です。
資金計画の方向性が見えてきたら、物件探しの前に希望条件を書き出して整理しておくと、検討がスムーズになります。
通勤時間や通学のしやすさ、日常の買い物利便性など、暮らしに直結する条件を優先度順に並べることで、候補となるエリアや間取りの目安が明確になります。
また、将来の家族構成の変化を見越して、部屋数や収納量、駐車台数をどうするかといった点も、事前に話し合っておくと後からの後悔を減らせます。
このように希望条件を整理しておくことで、見学の際に確認すべきポイントがはっきりし、限られた時間でも比較検討がしやすくなります。
| 準備項目 | 確認内容 | 意識したいポイント |
|---|---|---|
| 暮らし方の整理 | 通勤時間や休日の過ごし方 | 家族全員の希望共有 |
| 資金計画 | 自己資金と年収の把握 | 返済負担率20~25%目安 |
| 希望条件 | エリアや間取りの優先順位 | 将来の家族構成も考慮 |
三河エリアでのマイホーム購入全体の流れ
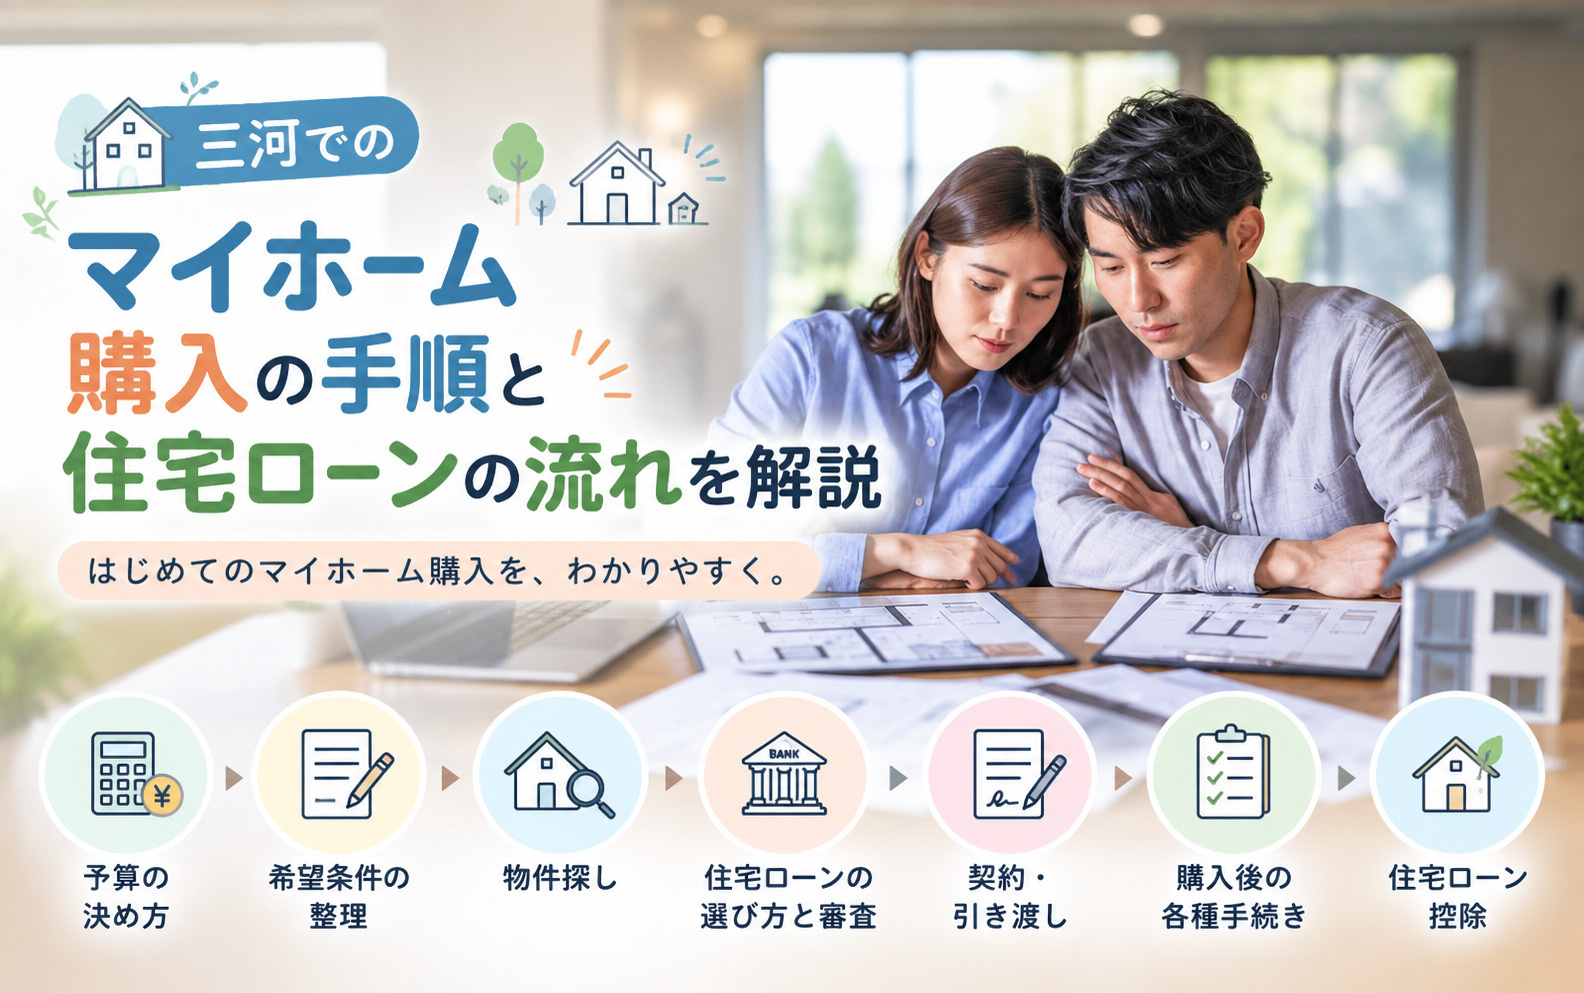
三河エリアでマイホームを購入する一般的な流れは、情報収集からスタートし、資金計画の検討、物件見学、購入申込、売買契約、住宅ローンの審査、金銭消費貸借契約、残代金決済・引き渡しという順番になります。
まずは予算と希望条件を整理し、不動産会社に相談しながら候補物件の情報を集め、現地見学を重ねて購入したい物件を絞り込みます。
そのうえで購入申込を行い、重要事項説明と売買契約を経て、住宅ローンの本審査と契約、残代金の支払いと同時に所有権移転登記や鍵の受け渡しが行われます。
この一連の流れには通常で数か月を要するため、余裕を持ったスケジュール管理が大切です。
売買契約の前後では、本人確認書類や収入を証明する書類など、多くの書類の準備が必要になります。
具体的には、売買契約時には印鑑、本人確認書類、手付金、収入印紙代などが必要となり、住宅ローンの申込時には源泉徴収票や住民票、健康保険証、物件に関する資料などを金融機関へ提出します。
残代金決済・引き渡しの場面では、登記関係の必要書類や実印、登記費用、固定資産税等の精算金、火災保険料などを用意し、司法書士が所有権移転登記や抵当権設定登記の手続きを進めます。
それぞれのタイミングで何が必要かを事前に整理しておくことで、手続きが滞りなく進みます。
購入価格とは別に必要となる諸費用としては、仲介手数料、登記費用、住宅ローンの事務手数料や保証料、火災保険料、印紙税、不動産取得税などが挙げられます。
国や金融関連機関、税務当局の情報を踏まえると、これら諸費用の合計は、一般的に物件価格のおおむね約3〜10%程度が目安とされています。
さらに、引っ越し費用や家具・家電の購入費用なども加わるため、物件価格だけでなく諸費用と周辺費用を含めた総額で資金計画を立てることが重要です。
三河エリアで検討する場合も、この一般的な割合を参考にしつつ、具体的な金額は個別の条件に応じて事前に確認しておくと安心です。
| ステップ | 主な内容 | 押さえたいポイント |
|---|---|---|
| 情報収集・資金計画 | 予算検討と希望条件整理 | 無理のない総額把握 |
| 物件見学・申込 | 現地確認と購入申込手続き | 申込金と条件の確認 |
| 契約・ローン審査 | 売買契約と住宅ローン申込 | 必要書類と期日の管理 |
| 決済・引き渡し | 残代金支払いと登記 | 諸費用支払いと鍵受領 |
住宅ローンの選び方と事前審査~本審査の手順
三河でマイホームを購入する際には、まず自分がいくらまで借りられるのかを把握することが大切です。
住宅金融支援機構の調査では、年間返済額を年収で割った返済負担率は「15%超~20%以内」が最も多い層となっており、無理のない返済計画の目安とされています。
一般的には、住宅ローンの年間返済額を税込年収の約20%前後に抑えると、家計への負担が比較的軽く済むと言われています。
この返済負担率と、自己資金や今後の教育費などを踏まえて、三河での暮らし方に合った借入可能額を検討することが重要です。
住宅ローンの審査は、多くの金融機関で事前審査と本審査の2段階で行われます。
事前審査では、年収や勤続年数、他の借入状況などを基に、希望する金額を借りられそうかどうかを簡易的に確認します。
本審査では、売買契約書や本人確認書類、収入証明書などを提出し、より詳細に返済能力や物件の内容がチェックされます。
三河でスムーズに売買契約や引き渡しを進めるためには、購入を本格的に検討し始めた段階で、早めに事前審査を申し込んでおくことが安心につながります。
金利タイプには、変動金利、一定期間だけ固定される固定金利選択型、返済期間中ずっと金利が変わらない全期間固定金利の3種類があります。
変動金利は当初の金利が低く抑えられやすい一方で、将来の金利上昇により返済額が増える可能性があります。
全期間固定金利は返済額が長期間安定しやすく、家計管理がしやすい半面、借入当初の金利水準は変動金利より高い傾向があります。
返済期間や繰上返済の予定、教育費や老後資金の見通しを踏まえて返済シミュレーションを行い、金利上昇時でも無理なく支払えるかを確認しておくことが、三河でのマイホーム計画を守るための重要なポイントです。
| 項目 | 確認の目安 | 三河での検討ポイント |
|---|---|---|
| 返済負担率 | 年収の20%前後 | 将来の教育費との両立 |
| 審査の段階 | 事前審査と本審査 | 購入時期から逆算した申込 |
| 金利タイプ | 変動・固定・全期間固定 | 家計の安定性と金利上昇リスク |
購入後すぐに行う決済・登記・火災保険などの手続き
マイホームの引き渡し当日は、売買代金のうち残っている金額を一括で支払う「残代金決済」と、所有権移転登記の申請、鍵の受け取りを同時に行うのが一般的です。
この際、司法書士が登記申請書類を確認し、買主名義への所有権移転登記や金融機関の抵当権設定登記を進めます。
あわせて、火災保険や地震保険への加入手続きと保険料の支払いを、引き渡し日までに完了させておくことが多いです。
決済・登記・保険のいずれも、住宅ローン利用条件や万一の災害時の備えに直結するため、事前に必要書類と支払い額を確認しておくことが大切です。
決済・引き渡し後は、速やかに新しい住所で住民票を移し、印鑑登録の変更手続きも行う必要があります。
特に住宅ローンを利用している場合は、融資を受けた金融機関や住宅金融支援機構などに対し、住所や氏名の変更届を提出することが求められています。
金融機関によっては、住所変更を行わないと重要なお知らせや年末の残高証明書が届かないおそれがあります。
また、固定資産税や都市計画税の納税通知書の送付先も新住所になるため、自治体からの案内書類が届いた際には、記載内容をよく確認して保管しておくと安心です。
住宅ローン控除(住宅借入金等特別控除)を受けるには、居住の用に供した日から一定の期限内に入居していることや、床面積、返済期間、合計所得金額などの要件を満たす必要があります。
控除を最初に受ける年は、確定申告書に登記事項証明書、売買契約書または工事請負契約書、住宅ローンの年末残高証明書などを添付して、所轄の税務署へ提出します。
給与所得者で要件を満たす場合、2年目以降は勤務先の年末調整で住宅ローン控除を適用できる仕組みが整えられています。
控除期間や控除額の上限は、入居年や住宅の種類(省エネ基準適合住宅など)により異なるため、国税庁の最新情報を確認したうえで手続きを進めることが重要です。
| タイミング | 主な手続き | チェックポイント |
|---|---|---|
| 引き渡し当日 | 残代金決済・登記関連 | 必要書類と支払い額確認 |
| 入居直後 | 住民票・印鑑登録変更 | 住所変更届と通知書管理 |
| 翌年の確定申告 | 住宅ローン控除の申告 | 要件確認と証憑書類準備 |

まとめ
三河でのマイホーム購入は、事前準備と全体の流れを理解しておくことで、ぐっと進めやすくなります。
購入予算や希望条件、住宅ローンの仕組みを早めに確認しておけば、物件選びや契約もスムーズに進められます。
また、購入後の各種手続きや住宅ローン控除の流れまで見通しておくことで、安心して新生活をスタートできます。
当社では、資金計画から住宅ローンのご相談、購入後のサポートまで、分かりやすく丁寧にご案内しています。
三河でのマイホーム購入を検討されている方は、ぜひ一度お気軽にお問い合わせください。