ののもくを知る
 売却査定
 メール
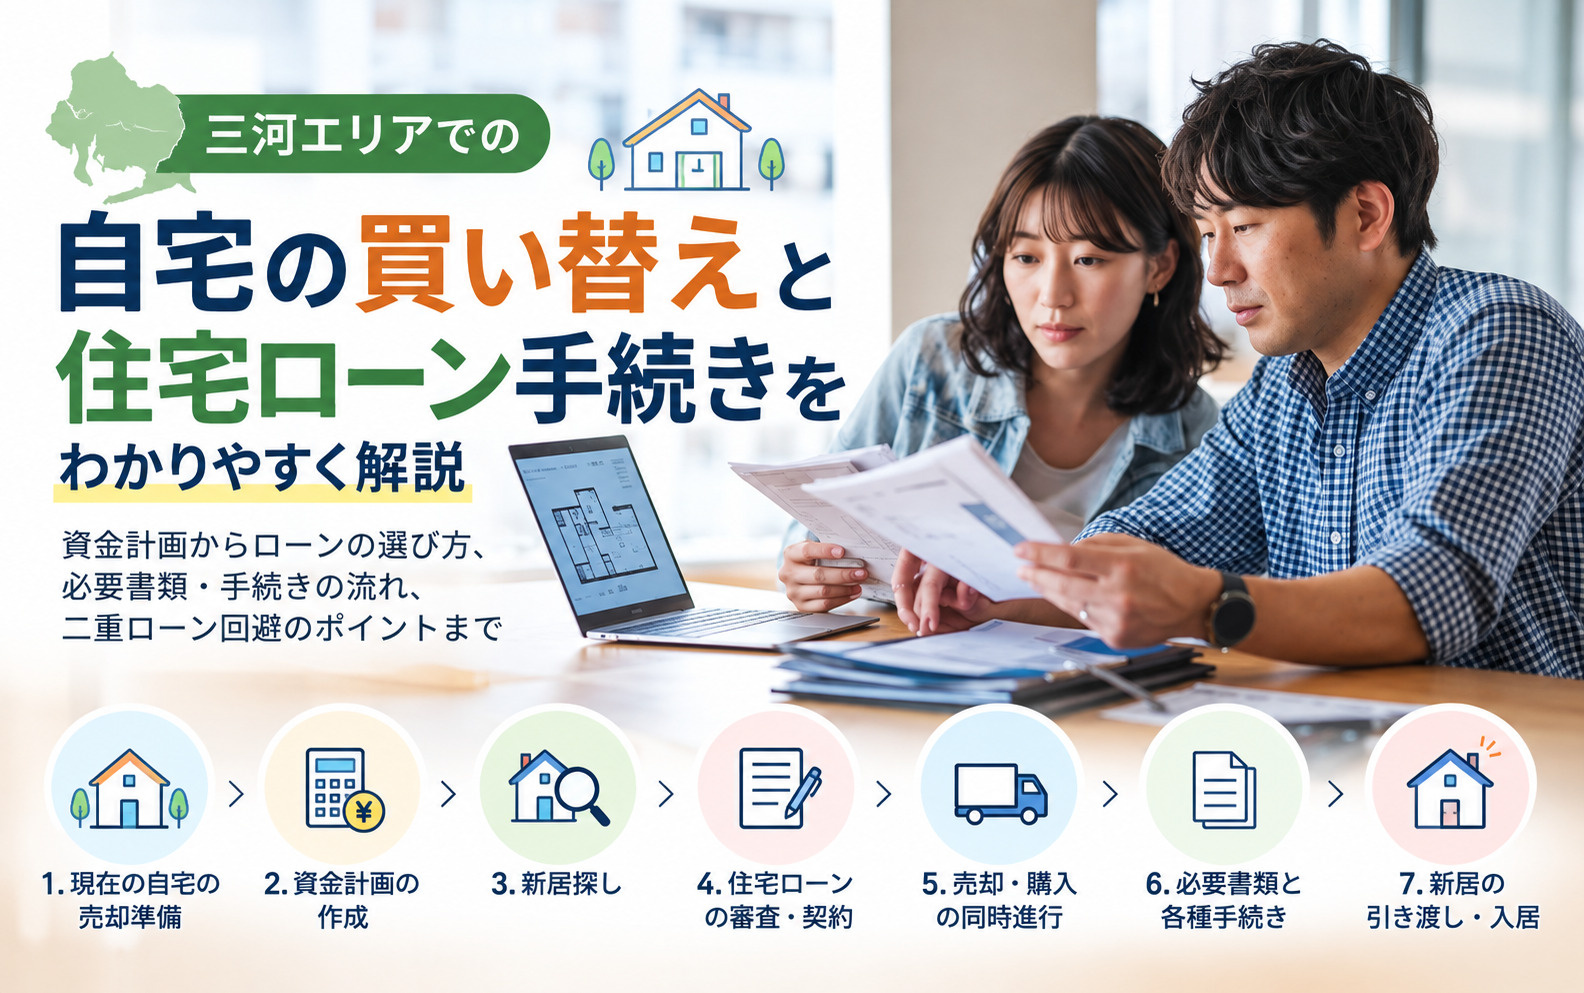
三河で不動産の買い替えを検討中の方へ!住宅ローンと手続きの流れをわかりやすく解説


今の住まいは暮らしに合っていますか。
通勤やお子さまの成長、実家との距離などを考えると、そろそろ三河エリアでの住み替えや自宅の買い替えを検討したい、という方も多いはずです。
しかし、今の家の売却と新居の購入を同時に進めながら、住宅ローンの残高確認や新規借入、さらには借り換えまで考えると、手続きが複雑に感じて一歩踏み出せないこともあります。
この記事では、三河で自宅を買い替えるときの基本的な流れから、住宅ローンや資金計画の立て方、必要書類や手続きのポイントまでを分かりやすく整理します。
リスクを抑えながら、無理のない住み替えを進めるための考え方を具体的にお伝えしますので、三河エリアでの買い替えや借り換えを検討している方は、ぜひ最後までご覧ください。
三河で自宅を買い替えるときの基本手順
三河エリアで自宅を買い替える場合は、現在の住まいの売却と新居の購入、さらに住宅ローンの手続きを並行して進める必要があります。
一般的な流れとしては、新居の条件整理や資金計画を行い、売却と購入それぞれの価格や時期のめどを立ててから、住宅ローンの事前審査に進みます。
そのうえで、売買契約、住宅ローンの本審査と契約、残代金決済と引き渡し、引っ越しという順序で手続きが進みます。
とくに住宅ローンの審査から融資実行、抵当権設定登記、残代金の支払い、鍵の受け渡しまでが同じ日に行われることも多いため、全体のスケジュールを事前に整理しておくことが大切です。
買い替えの成否を左右する重要なポイントは、現在の住宅ローン残高と自宅の売却見込み価格を正確に把握することです。
この差額に自己資金を加えた金額が、新居に充てられるおおよその予算となるため、売却査定やローン残高証明で早めに確認しておくと安心です。
さらに、住み替えには「買い先行」と「売り先行」という進め方があり、買い先行は新居を先に契約してから今の自宅を売却する方法、売り先行は今の自宅を売ってから新居を購入する方法を指します。
買い先行は引っ越し時期を調整しやすい一方で、一時的に住宅ローンが二重になる可能性があり、売り先行は二重ローンを避けやすいものの、仮住まいが必要になる場合があるため、それぞれの特徴を理解して選ぶことが重要です。
また、三河エリアでの買い替えでは、通勤時間や通学区域、実家との距離など、生活圏をどのように維持するかを早い段階で整理しておくことが欠かせません。
今よりも通勤時間がどの程度増減するか、子どもの進学や学区変更のタイミングと住み替え時期が重ならないかといった点を具体的に検討することで、無理のないスケジュールを組みやすくなります。
あわせて、将来の転勤や親の介護の可能性など、中長期のライフプランを意識しながらエリアや住戸タイプを検討すると、再度の住み替えリスクを抑えやすくなります。
このように、資金面と生活面の条件を整理したうえで全体像を押さえておくことが、三河エリアでの自宅買い替えを円滑に進めるための基本となります。
| 段階 | 主な内容 | 確認ポイント |
|---|---|---|
| 事前準備期 | 資金計画と条件整理 | 残高と売却価格把握 |
| 売買契約期 | 売却契約と購入契約 | 買い先行売り先行選択 |
| 引き渡し期 | 残代金決済と引っ越し | ローン実行と登記手続き |
買い替え時の住宅ローンと資金計画の立て方
自宅の買い替えでは、現在の住宅ローン残高と新しく購入する住まいの価格、そして手元の自己資金の関係を整理することが重要です。
まず、現在のローン残高や完済に必要な金額を金融機関の残高証明書や返済予定表で確認します。
次に、新居にかけられる総予算を「自己資金+売却代金のうち返済後に残る金額+新たに借りる住宅ローン額」という形で逆算して考えます。
このとき、引っ越し費用や諸費用も含めて見積もることで、無理のない買い替え計画につながります。
住み替え時に利用しやすい住宅ローンとしては、今の自宅ローンを残したまま新居の購入資金を借りられる買い替えローンや、一時的な資金不足を補うつなぎ資金などがあります。
買い替えローンは、売却代金で既存ローンを完済した後も、残債を新しい住宅ローンにまとめられる仕組みが一般的です。
一方、つなぎ資金は、新居の購入代金や諸費用を一時的に立て替える短期の借入で、売却代金の入金や本格的なローン実行までの橋渡しに使われます。
それぞれの仕組みや金利水準、保証料や事務手数料などを事前に確認しておくと安心です。
資金計画を検討する際には、返済負担率や団体信用生命保険の内容、金利タイプの選び方など、住宅ローンの条件を細かく確認することが欠かせません。
一般に、返済負担率は年収に対しておおむね25%前後に抑えると、家計にゆとりを持ちやすいとされています。
また、多くの住宅ローンでは団体信用生命保険への加入が条件となっており、死亡や高度障害だけでなく、がんや特定疾病に対応した保障を選べる場合もあります。
さらに、固定金利は返済額が一定で長期の見通しを立てやすく、変動金利は当初の金利水準が低い傾向があるなど、それぞれの特徴を理解したうえで、自分の収入やライフプランに合う条件を選ぶことが大切です。
| 確認項目 | 主な内容 | 注意点 |
|---|---|---|
| 資金計画の前提 | ローン残高と自己資金 | 諸費用や引っ越し費用も考慮 |
| 利用しやすいローン | 買い替えローンやつなぎ資金 | 金利や手数料の負担確認 |
| ローン条件の比較 | 返済負担率と金利タイプ | 団体信用生命保険の保障内容 |
住宅ローン新規・借り換えに必要な書類と手続きの流れ
住宅ローンの新規借入や借り換えでは、多くの書類を事前に準備しておくことが大切です。
一般的に必要となるのは、運転免許証や健康保険証などの本人確認書類のほか、源泉徴収票や確定申告書などの収入を証明する書類です。
これに加えて、売買契約書や重要事項説明書、登記事項証明書など、購入や担保提供の対象となる不動産に関する書類も求められます。
なお、必要書類の具体的な内容は金融機関ごとに異なるため、事前に確認しておくことが重要です。
住宅ローン手続きの大まかな流れは、事前審査、本審査、金銭消費貸借契約、抵当権設定登記、融資実行・引き渡しという順序が一般的です。
まず事前審査では、年収や現在の借入状況、希望借入額などをもとに、返済能力があるかどうかの判断が行われます。
次に、本審査では勤務先への在籍確認や、物件の担保評価を含めたより詳細な審査が行われ、ここで提出書類も増える傾向があります。
審査に通過した後は、金銭消費貸借契約の締結と抵当権設定登記を行い、その完了後に融資が実行され、売買代金の支払いと物件の引き渡しに進む流れです。
借り換えの場合は、新規借入に必要な書類に加えて、現在利用している住宅ローンに関する書類が必要になります。
代表的なものとして、残高証明書、返済予定表、抵当権の内容が確認できる登記事項証明書などがあり、これらを基に借り換え後の返済条件が検討されます。
手続きの流れとしては、新しい金融機関での事前審査・本審査を経て、金銭消費貸借契約と新たな抵当権設定登記を行い、その資金で既存ローンを全額繰上返済します。
その後、旧ローンの抵当権抹消登記を行うことで、借り換えの手続きが完了しますので、必要書類の受け取りや保管には十分に注意することが大切です。
| 場面 | 主な必要書類 | 確認したいポイント |
|---|---|---|
| 新規申込時 | 本人確認書類・収入証明書類 | 氏名住所の一致状況 |
| 物件購入時 | 売買契約書・重要事項説明書 | 物件価格と契約条件 |
| 借り換え時 | 残高証明書・返済予定表 | 現在の金利と残期間 |
| 完済後手続き | 抵当権抹消関係書類 | 登記抹消の申請状況 |
三河エリアで安心して住み替えを進めるための注意点
まず意識したいのは、現在の住まいの売却時期、新居の購入時期、住宅ローンの実行時期をできるかぎり近づけることです。
売却が遅れると一時的に2本の住宅ローンを抱える可能性があり、家計への負担が大きくなります。
一方で購入が遅れると仮住まいが必要になり、家賃や引っ越し費用が重なってしまいます。
このため、売却活動の開始時期と新居探しの進め方を、金融機関の事前審査の結果も踏まえて慎重に計画することが大切です。
次に、買い替えや借り換えでは、物件価格やローン残高だけでなく、諸費用を具体的に見積もることが欠かせません。
新居取得時には登録免許税や司法書士報酬、不動産取得に伴う印紙税などが発生し、固定資産税も日割り精算となるのが一般的です。
また、借り換えでは繰上返済手数料や抵当権抹消登記費用、新たな抵当権設定にかかる費用などが必要になります。
これらを合計すると数十万円規模になることも多いため、自己資金からどこまで充当できるか、早めに検討しておくと安心です。
さらに、三河エリアでの住み替えでは、将来の資産価値と生活のしやすさを両立できるかどうかを見極めることが重要です。
たとえば、通勤や通学に利用しやすい交通手段の有無や、生活利便施設への距離、将来的な家族構成の変化などを総合的に考える必要があります。
あわせて、住宅ローンは返済負担率が無理のない水準か、退職時期を見据えて完済時期をどう設定するかといった観点も欠かせません。
このように、日々の暮らしと将来の収支の両方を見通しながら物件選びとローン選びを行うことで、安心して住み替えを進めることができます。
| 注意すべきタイミング | 費用面の確認項目 | 将来を見据えた視点 |
|---|---|---|
| 売却契約と購入契約の順序 | 登録免許税や司法書士報酬 | 退職時期と完済時期の関係 |
| 住宅ローン実行日の調整 | 繰上返済手数料や印紙税 | 家族構成変化と間取り適合 |
| 引き渡し日と引っ越し日の設定 | 固定資産税の日割り精算 | 交通利便性と生活利便施設 |

まとめ
三河での自宅買い替えや住宅ローンの借り換えは、売却・購入・ローン手続きを正しく組み立てることで、ムリやムダを大きく減らせます。
今の住宅ローン残高や売却予定価格、自己資金を整理し、買い先行か売り先行かを早めに決めることが安心の第一歩です。
さらに、利用できるローンの種類や金利タイプ、団体信用生命保険の内容を比較し、ご家族のライフプランに合うプランを選ぶことが大切です。
当社では、三河エリアでの住み替え・借り換えについて、資金計画から手続きの段取りまで一括サポートしています。
「自分の場合はどう進めるのが安全か」を知りたい方は、まずはお気軽にご相談ください。