ののもくを知る
 売却査定
 メール
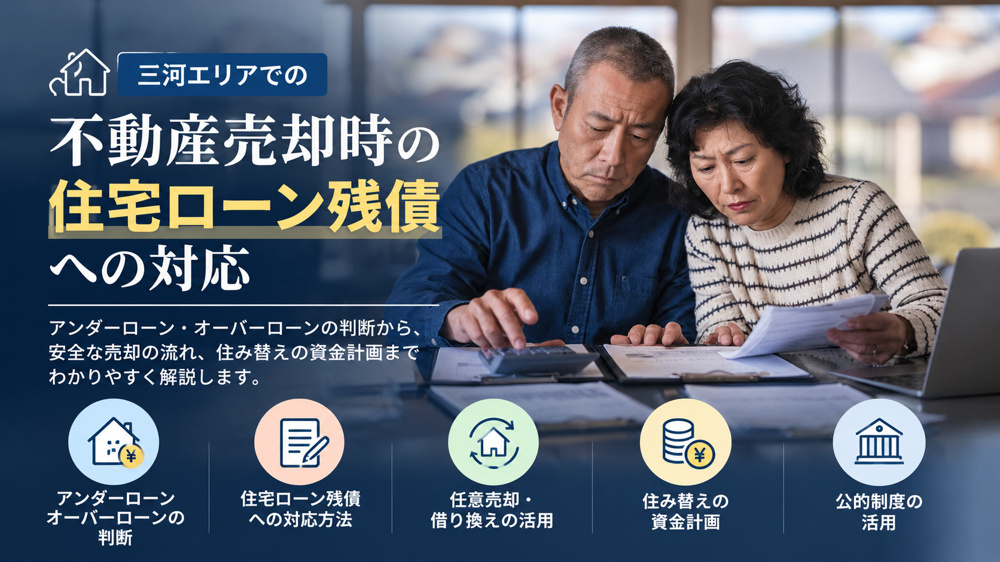
刈谷市で不動産売却を検討中の方へ 住宅ローン残債への対応と手順を解説

特に刈谷市で持ち家を所有している方にとっては、ローン残債と不動産価格のバランスをどう見るかが重要なポイントになります。
しかし、残債がある状態で売却を検討すると、専門用語や手続きが多く、何から手を付ければよいのか分かりにくいものです。
そこで本記事では、刈谷市の不動産売却と住宅ローン残債への対応について、基本から具体的な手順までを分かりやすく整理します。
今すぐ売却するかどうかを決めきれていない段階でも、まずは正しい情報を押さえることで、有利な選択肢を検討しやすくなります。
将来の家計と暮らしを守るために、ローン見直しから売却までの流れを一緒に確認していきましょう。
刈谷市で不動産売却を検討中の住宅ローン残債の基本
まず「住宅ローン残債」とは、現在も金融機関に返済し続けている借入金の残りの金額を指します。
不動産を売却する際には、金融機関から取り寄せる「残高証明書」などで最新の残債を正確に把握することが重要です。
あわせて、住宅ローンの多くでは不動産に抵当権が設定されているため、完済して抵当権を抹消しなければ、通常の売買契約で買主に完全な所有権を引き渡すことができません。
売却の検討段階では、この残債と抵当権の有無を整理することが出発点になります。
住宅ローンは、返済が続いている間、金融機関が担保として不動産に抵当権を設定し、万一返済が滞った場合に優先的に回収できる仕組みとなっています。
金融庁や全国銀行協会の資料でも、住宅ローンは原則として返済原資と担保評価を前提に審査されることが示されており、担保である不動産の価値は重要な判断材料とされています。
そのため、不動産を売却するときには、残っている債務額と売却予定価格、そして抵当権の抹消費用や司法書士報酬などの諸費用まで含めた資金計画を立てる必要があります。
こうした基本構造を理解しておくと、売却後のローン残債への対応方針も整理しやすくなります。
次に、不動産の売却で住宅ローンを完済できるかどうかを大まかに考える際には、「地域の売却相場」と「ローン残高」の関係を押さえることが大切です。
一般に、売却価格が住宅ローン残債と諸費用の合計を上回れば、売却代金だけで完済できる可能性が高くなり、引き渡し時に抵当権を抹消しやすくなります。
一方で、売却価格が残債額を下回る場合には、任意売却や条件変更など、残った債務への別の対応が必要となることが、金融庁や関係団体の情報でも整理されています。
したがって、売却を検討する段階で、現在のローン残高と周辺相場を比較し、完済の見通しを概算しておくことが重要です。
| 確認項目 | 主な内容 | 売却への影響 |
|---|---|---|
| 住宅ローン残債 | 残高証明書で把握 | 完済可否の判断材料 |
| 抵当権の有無 | 登記事項証明書の確認 | 抹消手続きの要否 |
| 売却想定価格 | 周辺相場を参考 | 残債との収支比較 |
なお、住宅ローンの残債がある不動産でも、売却そのものは可能です。
重要なのは、売却代金でローンを完済できるかどうかにより、取るべき手続きや金融機関との協議内容が大きく変わるという点です。
完済できる見込みであれば、決済時に売却代金から一括返済を行い、その場で抵当権を抹消する流れが一般的です。
完済が難しい場合には、任意売却や返済条件の見直しなど、金融機関と相談しながら進める必要があり、早めに状況を整理しておくことが望ましいです。
刈谷市でローン見直し・借り換えを行うメリットと注意点
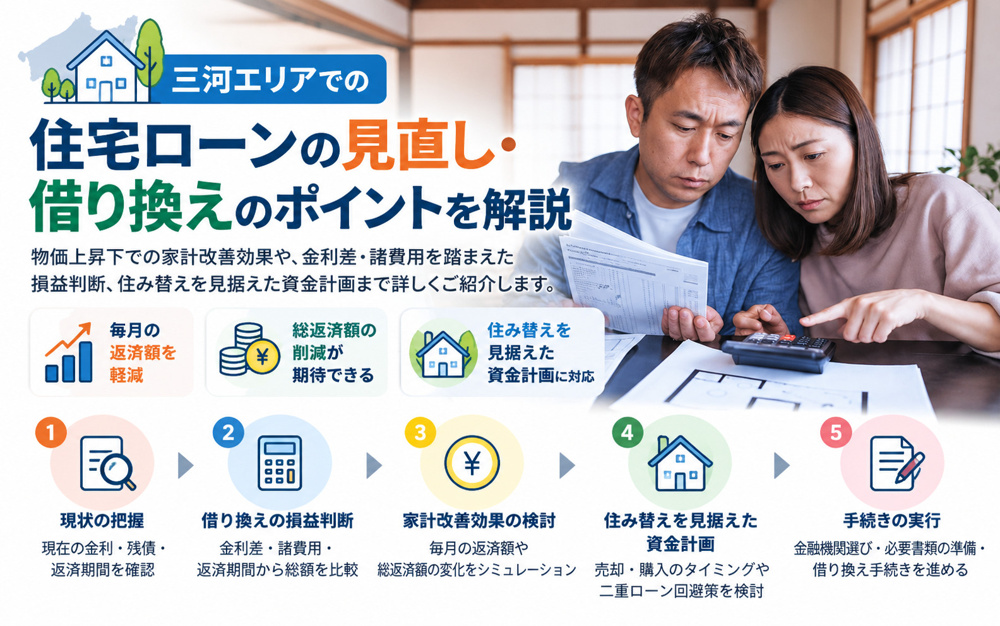
住宅ローンの見直しや借り換えは、現在の金利や返済条件をより有利な内容に変更し、毎月の返済額や総返済額を抑えるための方法です。
一般的に、金利の高いローンから低いローンへ変更すると、同じ残債額でも利息負担が軽くなります。
また、返済期間を延ばせば毎月の返済額は下がりますが、その分利息の支払い期間が長くなり、総返済額は増える傾向があります。
一方で、返済期間を短縮する形で見直すと、毎月の負担は重くなりますが、総返済額を減らせる可能性があります。
借り換えを検討する際は、残債額、現在の金利と新しい金利の差、残りの返済期間、そして借り換えに伴う諸費用の4点を比較することが重要です。
諸費用には、事務手数料や保証料、抵当権の抹消・設定登記費用、印紙税などが含まれ、合計で数十万円程度かかることがあります。
一般的な目安として、金利差が概ね0.3〜1.0%以上あり、残債がおおよそ1,000万円以上で、残り返済期間が10年以上あると、借り換えのメリットが出やすいとされています。
ただし、実際に得になるかどうかは、諸費用を差し引いたうえで総返済額を具体的に試算して確認する必要があります。
刈谷市で今後も住み続ける予定がはっきりしており、売却をすぐには考えていない場合は、住宅ローンの見直しや借り換えを優先して検討する価値があります。
とくに、現在の返済額が家計を圧迫しているものの、収入状況や勤務先などから見て今後も居住を継続できる見込みが高い場合は、借り換えや返済条件の変更で、無理のない返済計画へ組み替えることが重要です。
また、変動金利型で金利上昇の影響を受けやすい場合には、固定金利型や固定期間選択型への見直しにより、毎月の返済額を安定させるという考え方もあります。
その際は、刈谷市での生活費や将来の教育資金なども踏まえ、長期的な資金計画全体の中で住宅ローンを位置づけることが大切です。
| 検討項目 | 見直しで期待できる効果 | 注意すべき点 |
|---|---|---|
| 金利タイプ変更 | 返済額の安定化 | 固定金利の金利水準 |
| 返済期間の調整 | 毎月返済額の軽減 | 総返済額増加の可能性 |
| 借り換え諸費用 | 長期的な利息削減 | 損益分岐点の事前試算 |
刈谷市で不動産を売却して住宅ローン残債に対応する具体的手順
まずは、現在の自宅がいくらで売れそうかを把握することが大切です。
刈谷市の不動産売却相場は、大手不動産情報サイトなどで公開されている成約事例データからおおまかな水準を確認できます。
同時に、金融機関から直近の住宅ローン残高証明書を取り寄せ、現在の残債額を正確に把握します。
さらに、売却時には仲介手数料や登記費用、住宅ローンの繰上返済手数料などの諸費用もかかるため、売却価格から諸費用と残債を差し引いた後にいくら手元に残るかを試算しておくことが重要です。
次に、売却価格が住宅ローン残債を上回る場合の流れを整理しておきます。
一般的には、売買契約締結後に手付金を受け取り、引き渡し時に買主から残代金が支払われ、その一部を使って金融機関へ住宅ローンの一括返済を行います。
全国銀行協会の解説によると、住宅ローンは繰上返済によって期間短縮や返済総額の軽減が可能とされており、売却時の一括返済もこの一種と位置づけられます。
引き渡しと同時に抵当権抹消登記を行うことで、買主への所有権移転が円滑に進み、売却代金の残りを手元資金として活用できる形になります。
一方で、売却価格が住宅ローン残債を下回る場合には、対応方法が大きく異なります。
自己資金で不足分を補える場合は、売却代金と自己資金を合わせて一括返済し、抵当権を抹消する流れが一般的です。
不足分を自己資金で用意できないときには、金融機関と協議し、売却代金で可能な範囲まで返済したうえで残りを分割返済する方法や、任意売却という形で売却を進める選択肢が挙げられます。
全国任意売却関連団体では、任意売却は競売と比べて売却価格が高くなりやすく、残債の圧縮につながる一方で、金融機関の同意が前提であり、信用情報への影響など一定のリスクもあると整理されています。
| 段階 | 主な確認事項 | ポイント |
|---|---|---|
| 事前準備 | 相場と残債の把握 | 売却後手残りの概算 |
| 売却価格≥残債 | 一括返済と抹消手続 | 引き渡し時資金決済 |
| 売却価格<残債 | 不足分の資金計画 | 自己資金か任意売却 |
刈谷市での住宅ローン残債への備えと相談先の選び方
住宅ローン残債に備えるためには、日頃から計画的に元本を減らしておくことが重要です。
全国銀行協会は、繰上返済は返済額が大きいほど、また実施時期が早いほど利息軽減効果が高いとしています。
ただし、手元資金が不足すると、急な出費に対応できなくなるおそれもあります。
そこで、家計の見直しと繰上返済を組み合わせて、無理のない範囲で残債を減らすことが大切です。
また、返済が厳しくなりそうなときは、早めに金融機関へ返済条件の見直しを相談することが勧められています。
金融庁は、返済の延滞が生じる場合には、安易な借り増しではなく、直ちに金融機関や専門家に相談するよう注意喚起しています。
具体的には、収入や支出の状況、他の借入状況を整理したうえで、返済期間の延長や一時的な返済額の軽減などの選択肢を確認するとよいでしょう。
このように、事前の相談が競売や強制的な手続きに進むことを予防する鍵となります。
不動産売却と住宅ローン残債への対応を視野に入れて相談先を選ぶ際には、取り扱い実績や説明の分かりやすさなどを確認することが大切です。
全国任意売却協会は、住宅ローン滞納者の救済として任意売却や残債の返済計画の調整支援を行っており、任意売却後も残債の返済が必要である点を明示しています。
こうした公的機関や専門団体の情報も参考にしながら、自身の事情に応じて相談内容を整理し、長期的な生活再建まで見据えた提案をしてくれる窓口かどうかを見極めることが重要です。
そのうえで、刈谷市周辺での不動産売却と住宅ローン残債の両面を理解した相談相手を選ぶと、より具体的で現実的な解決策を検討しやすくなります。
| 対策・相談内容 | 確認したいポイント | 備えとしての効果 |
|---|---|---|
| 繰上返済と家計見直し | 返済余力と手数料 | 利息軽減と残債縮小 |
| 金融機関への条件変更相談 | 収支状況と返済案 | 毎月返済負担の緩和 |
| 不動産売却・任意売却相談 | 残債処理と資金計画 | 競売回避と生活再建 |

まとめ
住宅ローン残債があっても、不動産の見直しや売却は十分に可能です。
大切なのは、現在のローン残高と不動産価格の相場、諸費用を正しく把握し、完済できるかどうかを早めに試算することです。
返済が苦しくなる前に、繰上返済や借り換え、売却や任意売却など複数の選択肢を比較すれば、家計への負担を最小限にできます。
当社では、ローン残債の整理から売却の可否判断、具体的な手続きまで一括してサポートしています。
「自分はどう動くべきか」を知りたい方は、まずはお気軽にご相談ください。