ののもくを知る
 売却査定
 メール
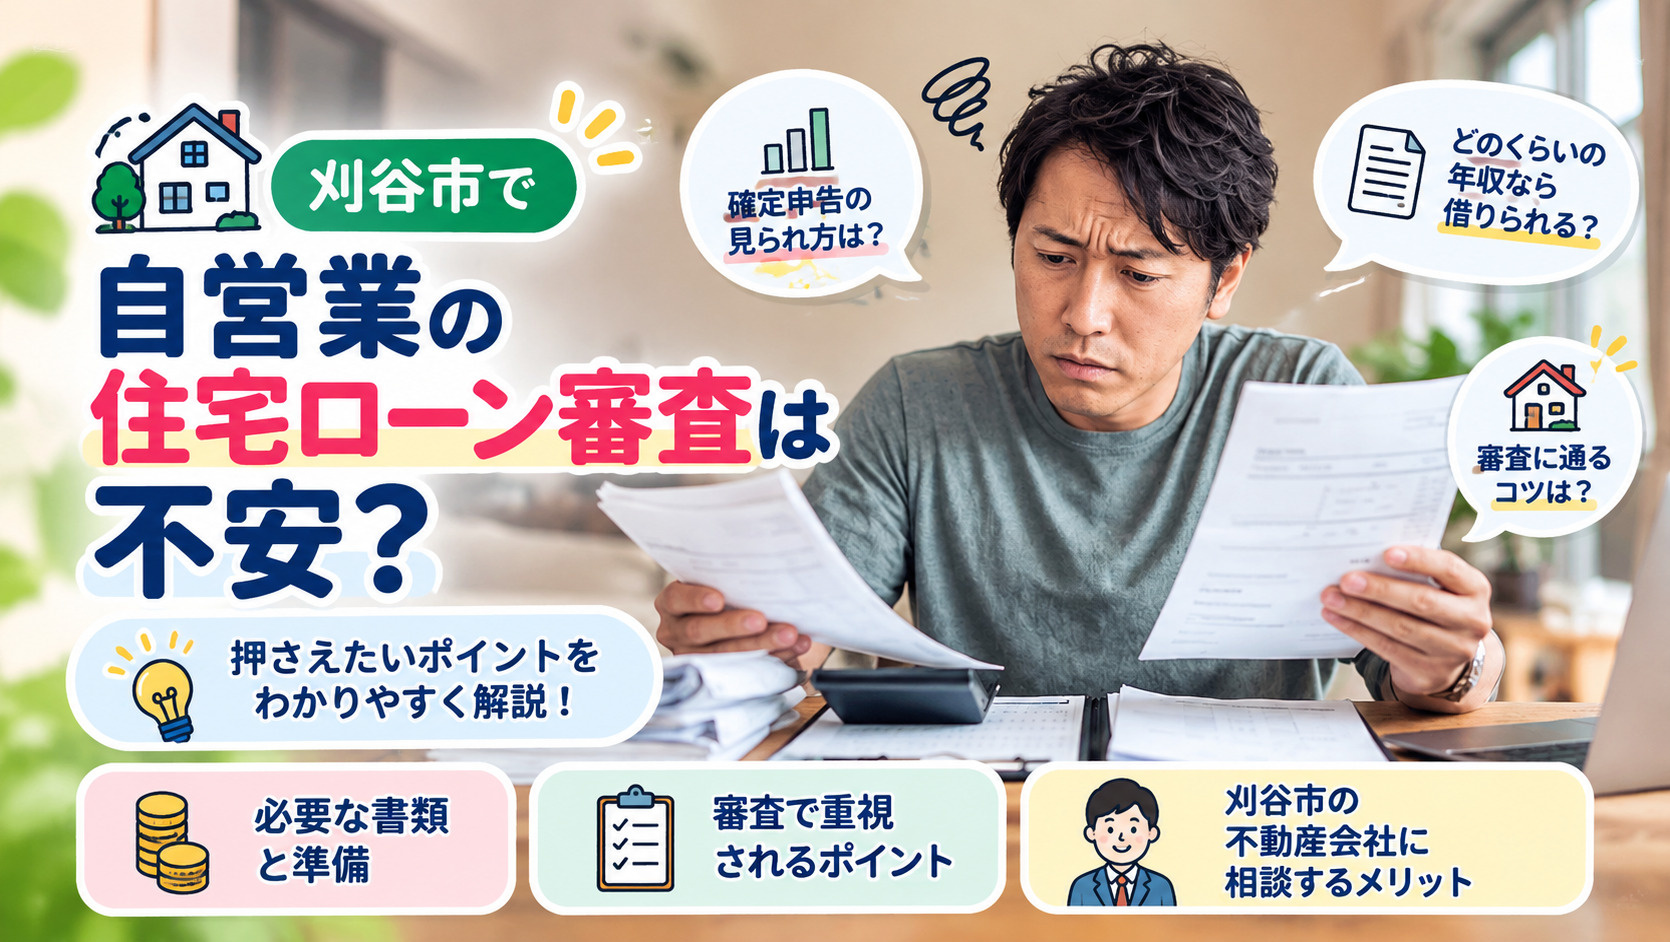
自営業の住宅ローン審査は不安?刈谷市で押さえたいポイントを解説

特に刈谷市で住まい探しを進めている自営業の方からは、会社員と比べて審査が厳しいのではないか、自分の収入や申告内容で本当に借入ができるのか、といった声がよく聞かれます。
しかし、審査のポイントや金融機関がチェックする項目を正しく理解し、事前に準備を進めておけば、自営業だからといって過度に恐れる必要はありません。
この記事では、自営業が住宅ローン審査で見られるポイントや、今からできる対策、刈谷市で条件を検討する際の注意点まで、順を追って分かりやすく解説します。
自分の状況でどこまで借入が可能なのかを整理し、安心してマイホーム計画を進めるためのヒントとしてお役立てください。
自営業が刈谷市で住宅ローン審査に不安を感じる理由
自営業の方が住宅ローンを申し込む際、まず意識しておきたいのは、会社員と比べて収入の安定性が厳しく見られるという点です。
会社員は毎月ほぼ一定額の給与が支給されるため、金融機関は源泉徴収票などから安定継続収入を把握しやすいと考えられています。
一方で、自営業は売上や経費が年ごとに変動しやすく、決算書や確定申告書を通じて、複数年分の所得推移を丁寧に確認される傾向があります。
そのため、同じ水準の年収でも、自営業の方が審査に時間を要したり、慎重に判断されたりしやすいことが、不安につながりやすいのです。
また、民間住宅ローンの調査では、融資時に重視される項目として、完済まで安定した返済が見込めるかどうかが、金融機関の多くで重要視されていることが示されています。
具体的には、安定継続収入の有無、年収水準、返済負担率、他の借入状況、担保評価などが、全国的に共通して確認されている主な項目です。
その中でも、自営業は所得が変動しやすいと見なされやすいため、返済負担率が適切な範囲に収まっているかどうかを、より慎重に判断されることがあります。
こうした一般的な審査の枠組みを正しく理解しておくと、自分の状況を客観的に整理しやすくなります。
一方で、「自営業は刈谷市では住宅ローン審査に通りにくい」といった声があっても、その多くは全国的な傾向を背景にしたイメージが先行している面もあります。
実際には、民間住宅ローンの調査結果を見ると、自営業だからという理由だけで一律に不利とされるのではなく、年収や返済負担率、自己資金割合、信用情報などを総合的に判断している金融機関がほとんどです。
ただし、自営業の場合は確定申告上の所得が経費計上によって小さくなりやすく、その結果、年収基準や返済負担率の条件を満たしにくくなることが、不安や「通りにくい」という印象につながりがちです。
したがって、刈谷市であっても、自身の所得の出し方や借入額の設定を見直すことで、必要以上に悲観する必要はないといえます。
| 区分 | 会社員の特徴 | 自営業の特徴 |
|---|---|---|
| 収入の見られ方 | 給与収入の安定性重視 | 複数年の所得推移重視 |
| 審査で重視される点 | 勤続年数と年収水準 | 安定継続所得と事業性 |
| 不安を感じやすい理由 | 勤務先の将来性の不安 | 所得変動と経費計上の影響 |
自営業の住宅ローン審査で見られる具体的なポイント
自営業の住宅ローン審査では、直近の確定申告書が重視され、一般に過去3期分の所得状況が確認されます。
税務上の節税を目的とした経費計上が多いと、申告所得が抑えられ、住宅ローンの年収としては低く評価されやすい点に注意が必要です。
金融機関は、確定申告書の所得金額を基礎に、平均値や安定性を見ながら、無理のない返済が可能かどうかを判断します。
そのため、申告内容が事業の実態や将来の返済能力と大きく乖離しないよう、日頃から決算と申告の質を意識しておくことが大切です。
次に、事業の継続性を測るうえで、事業年数や業種が確認されます。
一般に、開業間もない場合よりも、一定期間安定して事業を続けている方が、返済原資となる収入の見通しが立てやすいと判断されます。
また、国土交通省の「民間住宅ローンの実態に関する調査」では、多くの金融機関が業種や雇用形態、他の債務の状況、返済履歴などを審査項目としていることが示されており、消費性ローンや事業性ローンを含めた総借入額とその返済状況も重要です。
さらに、税金や社会保険料の滞納がある場合には、信用情報だけでなく公的負担の履行状況として厳しく見られるため、計画的な納付が求められます。
加えて、全国的に共通して重視されるのが、完済時年齢と返済負担率です。
国土交通省の同調査や各種金融機関の情報によると、住宅ローンの審査項目として「完済時年齢」「年収」「返済負担率」が9割前後の金融機関で考慮されており、多くの機関で完済時年齢の上限や、年収に対する年間返済額の割合を内部基準として設けています。
一般に、返済負担率は30%〜35%以内が目安とされており、この範囲を超えると将来の家計悪化リスクが高いと判断されやすくなります。
自営業の場合も、これらの全国共通の基準に沿って審査されるため、希望する借入額や返済期間が自身の年齢や収入水準に見合っているかをあらかじめ確認しておくことが重要です。
| 確認項目 | 金融機関が見る点 | 自営業側の対策 |
|---|---|---|
| 確定申告3期分 | 所得水準と安定性 | 過度な経費計上の見直し |
| 事業年数と業種 | 事業継続性と将来性 | 売上推移の整理資料 |
| 他の借入と返済状況 | 総返済負担と遅延有無 | 不要な借入の整理 |
| 完済時年齢 | 老後資金との両立 | 返済期間の慎重設定 |
| 返済負担率 | 家計悪化のリスク | 借入額と頭金の調整 |
刈谷市の自営業が今からできる審査対策と準備書類
自営業の方が住宅ローンを申し込む際には、事前にどの書類が必要になるのかを把握しておくことがとても大切です。
多くの金融機関では、直近数年分の確定申告書一式や納税証明書、必要に応じて決算書や収支の分かる資料などを求めています。
国土交通省の調査でも、年収や返済負担率といった定量的な情報が審査で重視されているため、その根拠となる書類を正確に揃えることが重要です。
早めに準備に着手することで、審査の段階で慌てず落ち着いて対応しやすくなります。
具体的には、確定申告書は付表を含めた全ページを直近3年分用意することが一般的です。
あわせて、税務署が発行する納税証明書その1・その2についても、同じく直近3年分を求める金融機関が多く見られます。
法人形態で事業を行っている場合や、家計と事業の区別が分かりにくい場合には、決算書や試算表などの提出を求められることもあります。
これらの書類は、税務署や金融機関、会計事務所などから取り寄せる必要があるため、時間に余裕を持って準備を進めると安心です。
審査対策としては、書類を揃えるだけでなく、収入面や支出面の見直しも同時に行うことが有効です。
経費計上が多く所得が低く見えてしまう場合、事業の実態に合っているかを確認しつつ、将来に向けて所得水準をどの程度確保できるかを検討しておくとよいでしょう。
また、カードローンや分割払いなどの小さな借入も含めて整理し、可能なものは完済することで返済負担率を下げる工夫が大切です。
さらに、頭金を計画的に貯めることで、借入額を抑え返済計画に余裕を持たせることにもつながります。
| 準備しておきたい書類 | 主な取得先 | 準備のポイント |
|---|---|---|
| 確定申告書一式 | 税務署または控え | 直近3年分を整理保管 |
| 納税証明書その1・その2 | 税務署窓口や電子申請 | 発行に日数を要する場合 |
| 決算書や試算表 | 自社保管分や顧問税理士 | 最新3期分を一式準備 |
刈谷市で自分に合う住宅ローン条件を検討する際の注意点
住宅ローンを検討する際は、まず金利タイプと返済方法、返済期間の違いを理解しておくことが大切です。
一般的に、変動金利型は当初の金利が低く、固定金利型や固定期間選択型は金利が一定で返済額が読みやすい特徴があります。
また、元利均等返済と元金均等返済でも毎月の負担や総返済額が変わります。
さらに、団体信用生命保険の保障内容や特約の有無も、安心して返済を続けるための重要な条件になります。
次に、無理のない借入額を決めるためには、年収や事業の安定性だけでなく、生活費を差し引いた後にどの程度を返済に充てられるかを具体的に計算することが欠かせません。
年収倍率だけで判断すると、将来の収入変動や経費増加に対応できない可能性があります。
毎月の返済額が家計を圧迫しない水準かどうか、事業の売上が落ち込んだ場合でも継続して返済できるかを、複数のシミュレーションで確認しておくと安心です。
ボーナス返済を前提にし過ぎないことも、自営業にとっては重要な視点になります。
また、資金計画を立てる際には、住宅取得時の諸費用や引っ越し費用だけでなく、今後の生活費や教育費の増加も見込んでおく必要があります。
住宅ローンの返済が始まると、設備の修繕費や固定資産税など、居住後に発生する支出も継続的に生じます。
そのため、一定の生活予備資金や事業の運転資金を確保したうえで、どこまでを自己資金、どこからを借入にするかを整理することが大切です。
こうした将来支出を含めた全体像を把握し、自分の事業と家計にとって過度な負担とならない条件を選ぶことが、長期的な安心につながります。
| 検討項目 | 確認したい内容 | 注意しておきたい点 |
|---|---|---|
| 金利タイプ | 変動か固定か | 返済額変動の可能性 |
| 返済計画 | 毎月返済額の上限 | 生活費を圧迫しない水準 |
| 将来支出 | 教育費や修繕費 | 予備資金の確保 |

まとめ
自営業の住宅ローン審査は、会社員より確認されるポイントが多く、不安を感じやすいものです。
しかし、確定申告書や納税証明書など必要書類を整え、経費や借入を見直し、返済計画を明確にすれば、審査通過の可能性を高めることは十分にできます。
当社では、自営業の収入の特徴や事業の状況を丁寧にヒアリングし、無理のない借入額や返済プランづくりをサポートしています。
住宅ローンについて少しでも不安や疑問があれば、どうぞお気軽にご相談ください。